
Médecin en SELARL en 2026 : votre rémunération est imposée en BNC
Jusqu’aux revenus 2023, ce que votre SELARL vous versait pour vos consultations était imposé comme un salaire. Depuis les revenus 2024, c’est imposé comme le bénéfice d’un médecin libéral, ce qu’on appelle un BNC. Le barème de l’impôt n’a pas changé. Ce qui a changé, c’est la base sur laquelle il se calcule. Et si votre SELARL retenait l’impôt sur votre paie, c’est désormais à vous de le payer par acomptes. Je vous explique ce que vous y perdez, ce que vous avez à décider, et ce qu’il faut faire avant septembre.
L'essentiel
Votre rémunération de médecin est devenue un BNC ; votre rémunération de gérant reste imposée comme un salaire.
Vous perdez la déduction de 10 % : pour 100 000 € de rémunération, environ 10 000 € imposables en plus.
Gérant majoritaire installé avant 2024, vous payiez déjà l’impôt par acomptes : ils continuent. Nouvel associé, créez vos acomptes vous-même, sinon tout arrive en septembre.
Votre statut social ne change pas : CARMF et URSSAF restent les mêmes.
Trois décisions sont à prendre : le régime de déclaration de votre BNC, la part de votre rémunération qui relève de la gérance, et vos acomptes d’impôt. Si vous êtes associé depuis plusieurs années, quatre vérifications suffisent pour savoir si tout a été fait.
Salaire ou BNC : qu’est-ce que ça change pour vous ?
Prenez vos deux derniers avis d’impôt. Si votre rémunération n’a pas bougé et que votre impôt a augmenté, vous venez de voir la différence.
Un salaire est imposé après une déduction automatique de 10 % pour frais. Vous n’aviez rien à justifier.
Un BNC est imposé sur ce que vous encaissez, moins les frais que vous payez vous-même, factures à l’appui. Or la plupart de vos frais sont déjà payés par la SELARL. Il vous reste donc peu de choses à déduire, et les 10 % ont disparu.
Deuxième différence, la façon de payer l’impôt. Gérant majoritaire, vous le payiez déjà par acomptes prélevés sur votre compte : rien ne change. Si votre SELARL retenait l’impôt sur votre paie, parce que vous n’étiez pas gérant majoritaire, elle ne le fait plus : vous payez vous aussi par acomptes.
Retenez ceci : le barème est le même, mais l’impôt se calcule sur un montant plus élevé.
Imposé comme un salaire | Imposé en BNC | |
|---|---|---|
Ce qui est imposé | Le brut moins 10 % de frais, sans justificatif | Vos recettes moins les frais que vous payez vous-même |
Ce que vous déclarez | Un montant, sur votre déclaration de revenus | La 2035, ou vos recettes sur votre déclaration de revenus |
Paiement de l’impôt | Retenu sur la paie, ou acomptes pour le gérant majoritaire | Acomptes prélevés sur votre compte |
Barème | Le même | Le même |
Pourquoi ce changement, et qu’est-ce qui ne bouge pas ?
Un médecin associé qui exerce dans sa SELARL n’a pas de patron. Jusqu’aux revenus 2023, l’administration admettait pourtant d’imposer sa rémunération comme un salaire.
Elle y a renoncé à partir des revenus 2024, déclarés au printemps 2025, pour s’aligner sur la jurisprudence du Conseil d’État : un associé n’est le salarié de sa société que s’il travaille sous ses ordres, ce qui est rare pour un médecin. Votre rémunération de médecin est donc un BNC, comme celle d’un confrère installé en nom propre.
Deux choses ne bougent pas. Votre rémunération de gérant majoritaire reste imposée comme un salaire, avec sa déduction de 10 %. C’est la part de ce que la société vous verse pour votre travail de gérant, et non pour vos consultations. Vos dividendes restent imposés à part, comme des revenus du capital.
Vous êtes gérant majoritaire quand les gérants de la SELARL détiennent ensemble plus de la moitié des parts. À deux associés gérants à parts égales, vous l’êtes donc tous les deux.
Avant | Depuis les revenus 2024 | |
|---|---|---|
Vos consultations et vos actes | Salaire, déduction de 10 % | BNC, frais réels payés par vous |
Votre rémunération de gérant | Salaire, déduction de 10 % | Inchangé |
Vos dividendes | Revenus du capital | Inchangé |
CARMF et URSSAF | Travailleur non salarié | Inchangé |
Les textes de cette réforme sont rassemblés dans l’article consacré aux associés de SEL de santé.
Ce que vous perdez : la déduction de 10 %
Avant, toute votre rémunération profitait de la déduction forfaitaire de 10 % des salaires, sans justificatif. Ce forfait couvrait des frais que votre SELARL déduisait déjà de son côté. En BNC, vous ne déduisez que ce que vous payez vous-même, factures à l’appui. Si la SELARL règle vos cotisations, votre voiture et vos congrès, il ne vous reste presque rien à déduire.
Pour 100 000 € de rémunération, cela fait près de 10 000 € de base imposable en plus, soit 3 000 à 4 100 € d’impôt par an selon votre tranche.
À La Réunion
Domicilié à La Réunion, vous gardez la réduction d’impôt de 30 % des contribuables des DOM, plafonnée à 2 450 €. Elle s’applique à votre impôt, BNC compris, mais elle ne compense pas la perte des 10 %.
Un avantage de la SELARL a disparu : le médecin en nom propre n’a jamais eu cette déduction. Si vous hésitez encore à passer en société, Faut-il créer une SELARL ? pose les trois questions qui comptent. Si vous êtes déjà en SELARL, ou si vous voulez savoir comment cela se passe une fois associé, voici ce que vous avez à décider.
Trois décisions vous attendent
Le changement vous laisse trois choix à faire, dans cet ordre.
1. Micro-BNC ou 2035 ?
Votre BNC peut être imposé de deux façons : au forfait du micro-BNC, qui retire 34 % de frais sans justificatif, ou aux frais réels, sur une déclaration 2035. En pratique, la 2035 s’impose presque toujours : le seuil du micro-BNC se calcule en ajoutant à votre rémunération les cotisations que la société paie pour vous, et il est vite dépassé. Le détail est dans micro-BNC ou 2035 : le choix du médecin en SELARL.
2. Quelle part pour votre rémunération de gérance ?
Pour les revenus 2024, l’administration admettait une règle pratique : 5 % de votre rémunération totale comptaient comme de la gérance, sans autre justification. Le Conseil d’État a annulé cette règle en avril 2025, et l’administration ne donne plus aucun pourcentage.
Elle dit seulement ce qu’est la gérance : les tâches qui ne relèvent pas de votre exercice de médecin, comme convoquer l’assemblée, représenter la société devant la banque ou le bailleur, décider de déplacer le siège. Rédiger une ordonnance n’en fait pas partie.
Ma recommandation est simple. Fixez chaque année une rémunération de gérance proportionnée au temps que vous passez réellement à gérer, par un procès-verbal qui montre le calcul : des heures, un taux horaire, et une note d’une page qui dit qui fait quoi. L’enjeu est modeste : la gérance garde la déduction de 10 %, et votre statut social ne change pas.
Gérant d’une SELARL à plusieurs associés, avec des salariés, un plateau technique, un bail et des emprunts, vous gérez vraiment. Une part de gérance réelle se défend alors sans difficulté, à condition de la documenter.
Gérant d’une SELARL à associé unique, sans salarié, avec un expert-comptable qui tient les comptes, il vous reste quelques heures par an d’assemblée et de représentation. Dans ce cas, une part faible, voire aucune, est la position la plus sûre. Recréer les 5 % d’avant par habitude revient à s’appuyer sur une règle qui n’existe plus.
Ce que je fais
Côté SELARL : deux réflexes et une note d'une page
Un procès-verbal par an fixe séparément la gérance et la rémunération de médecin. Deux virements distincts, l’un pour la gérance, l’autre pour vos consultations : votre relevé bancaire prouve la séparation. Une note d’une page décrit votre fonction de gérant, temps chiffré. Ces documents sont votre justification si l’administration pose un jour la question, et non un pourcentage.
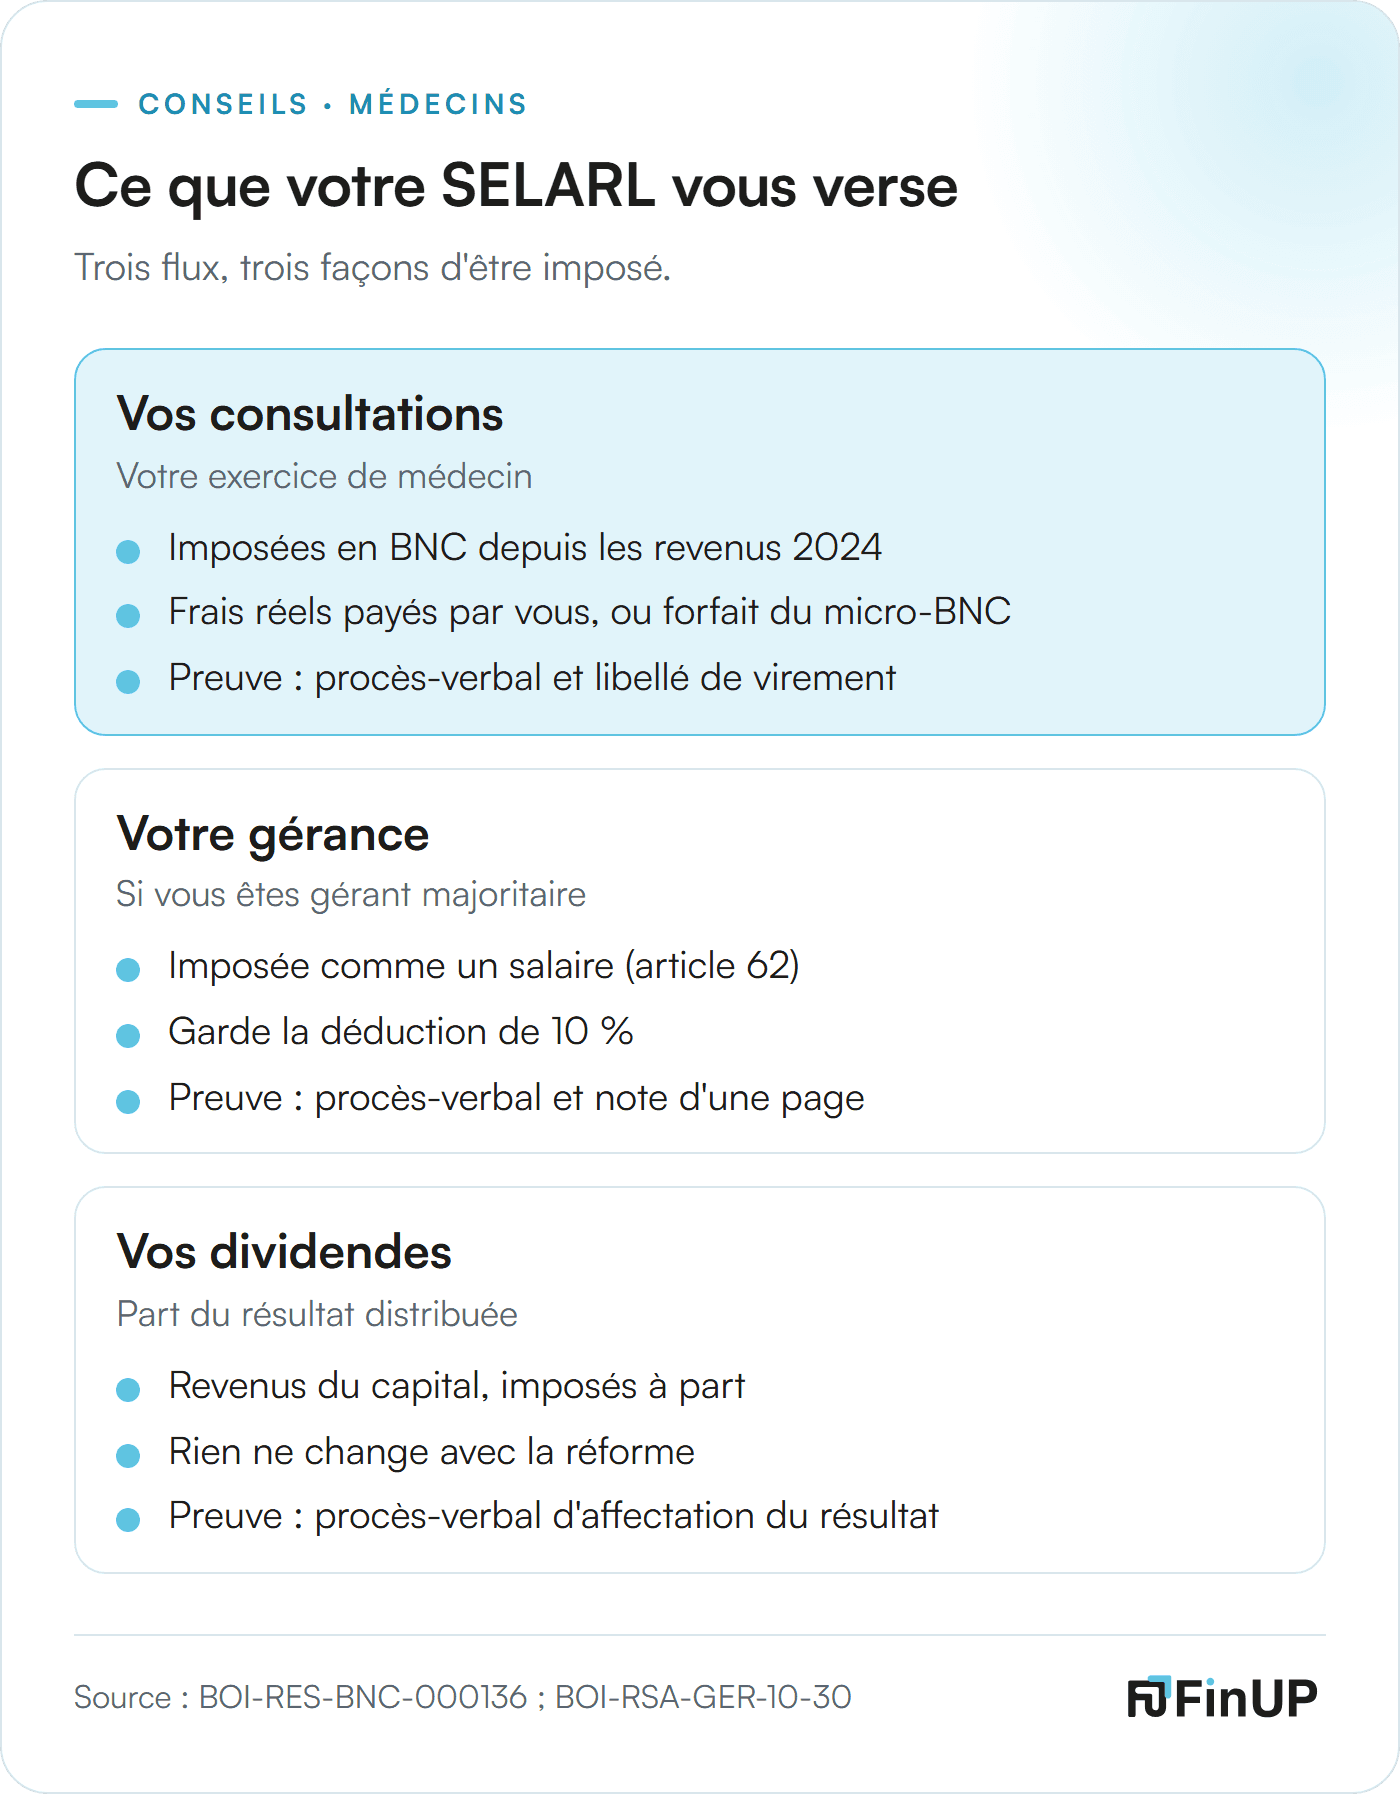
Vos consultations, votre gérance et vos dividendes : comment chacun est imposé, et la pièce qui le justifie.
3. Vos acomptes d’impôt : le piège de septembre
Gérant majoritaire installé avant 2024, vous payiez déjà votre impôt par acomptes : la SELARL ne retenait rien sur votre rémunération. Vos acomptes continuent donc, recalculés chaque septembre d’après votre dernière déclaration. Ils couvrent votre BNC comme votre rémunération de gérant.
Si votre SELARL retenait l’impôt sur votre paie, parce que vous n’étiez pas gérant majoritaire, elle ne le fait plus. Vous payez désormais par des acomptes mensuels ou trimestriels, prélevés sur votre compte et calculés d’après votre dernière déclaration.
Si vous venez de vous associer, aucun acompte n’est encore prélevé, et le piège qui suit vous concerne.
Point de vigilance
Le piège de septembre
La loi n’impose aucun acompte la première année où vous percevez un BNC, ni jusqu’au 31 août de l’année suivante. Si vous ne faites rien, vous paierez une année entière d’impôt en quelques prélèvements, de septembre à décembre suivants. Pour l’éviter, créez l’acompte vous-même dès les premiers virements de la SELARL, depuis votre espace particulier sur impots.gouv.fr.
En attendant que les acomptes se mettent en place, mettez de côté chaque mois environ un quart de ce que la SELARL vous verse pour vos cotisations, et l’équivalent de votre taux d’imposition pour l’impôt. Les clics, les délais et le reste de vos démarches sont dans vos démarches pour déclarer votre rémunération.
Associé depuis plusieurs années : quatre points à vérifier
Si votre SELARL existe depuis 2022 ou avant, le changement s’est appliqué à votre déclaration du printemps 2025, parfois sans que personne vous l’explique. Quatre vérifications vous suffisent.
Votre avis d’impôt reçu en 2025 : votre rémunération de médecin y figure-t-elle en bénéfices non commerciaux, et non plus en salaires ?
Le questionnaire officiel, un formulaire d’une page qui signale votre passage en BNC au service des impôts de votre SELARL, a-t-il été envoyé ? Le mode d’emploi du questionnaire est dans l’article des démarches.
Des acomptes d’impôt sont-ils prélevés sur votre compte, ou attendez-vous une régularisation ?
Un procès-verbal fixe-t-il séparément votre rémunération de gérance et votre rémunération de médecin ?
Si l’un des quatre manque, chaque point peut se régulariser. Vos deux derniers avis d’impôt et le dernier procès-verbal suffisent pour faire le tour.
CARMF et URSSAF : votre statut ne change pas
Gérant majoritaire de SELARL, vous restez travailleur non salarié : la CARMF pour votre retraite, l’URSSAF pour le reste, et le régime des praticiens conventionnés si vous exercez en secteur 1. Le passage en BNC ne touche pas à cette affiliation.
Si la SELARL paie vos cotisations à votre place, cela ne vous coûte pas d’impôt en plus, à condition que votre déclaration le montre correctement : les cotisations entrent dans vos recettes, puis elles en sont déduites. C’est un point que je vérifie systématiquement.
Les erreurs que je vois
Appliquer encore les 5 % de gérance, annulés en avril 2025.
Laisser passer septembre sans acompte, puis découvrir une régularisation d’une année d’impôt.
Verser la gérance et les consultations dans un seul virement, sans procès-verbal : la distinction existe, mais rien ne la prouve.
Déduire des cotisations que la SELARL a payées, sans les avoir d’abord ajoutées aux recettes.
Ce qu’il vous reste à faire, et ce que je prends en charge
Voici ce que votre dossier demande, que vous le fassiez vous-même ou que vous le confiiez.
Envoyer le questionnaire officiel au service des impôts de votre SELARL, tôt dans l’année, la première année seulement.
Choisir votre régime, la 2035 presque toujours, et ouvrir votre espace professionnel.
Créer vos acomptes sur impots.gouv.fr dès les premiers virements de la société.
Faire fixer par un procès-verbal votre rémunération de gérance et votre rémunération de médecin.
Garder vos justificatifs, année par année.
Si vous le faites seul, comptez quelques heures la première année, puis un après-midi chaque printemps, à condition de ne rien oublier.
Ce que je fais
Ce que je prends en charge
Je prépare le questionnaire et je chiffre les deux régimes sur vos propres chiffres. Je crée vos acomptes avec vous, puis je les vérifie chaque année après votre avis d’impôt. Je télétransmets votre 2035 et je remplis le volet social en cohérence avec les comptes de la SELARL. Je relis chaque année votre part de gérance et son procès-verbal, ainsi que les frais que vous payez vous-même. Vous me transmettez des pièces, pas des explications.
Questions fréquentes
Mon impôt a augmenté alors que ma rémunération n’a pas bougé : est-ce normal ?
Oui, si vous êtes passé des salaires au BNC. La déduction de 10 % a disparu sur votre rémunération de médecin, et seuls vos frais réels, payés par vous, la remplacent. Comparez vos deux derniers avis d’impôt : l’écart se lit à la ligne du revenu imposable.
Je suis médecin remplaçant : ce changement me concerne-t-il ?
Non, sauf si vous êtes associé d’une SELARL. Le remplaçant en nom propre déclare déjà un BNC. La question se posera si l’on vous propose une SELARL de remplacement, et la page consacrée aux médecins explique pourquoi c’est rarement une bonne idée.
Mon comptable a appliqué les 5 % sur mes revenus 2024 : dois-je corriger ?
Non. La règle existait encore au 31 décembre 2024, et c’est cette date qui compte pour l’impôt sur les revenus 2024. Si vous l’avez appliquée de bonne foi, l’administration ne peut pas vous la reprocher. Pour les revenus 2025 et suivants, elle n’existe plus.
Ma SELARL peut-elle continuer à payer mes cotisations CARMF ?
Oui. La société les déduit de son résultat. De votre côté, elles entrent dans vos recettes puis vous les déduisez : cela ne change pas votre impôt, à condition que les deux lignes figurent bien dans votre déclaration.
Mes cotisations ont-elles changé avec le passage en BNC ?
Non, pas à cause du BNC. Une réforme concerne tous les indépendants : depuis la déclaration des revenus 2025, faite en 2026, vos cotisations se calculent sur votre revenu avant cotisations, diminué d’un abattement de 26 %. Vous n’avez rien à calculer, ce revenu se reporte dans le volet social de votre déclaration, par vous ou par votre expert-comptable.
Parlons de votre situation
Une SELARL en place, une première déclaration d’associé à préparer, un passage en société à l’étude ? Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance. Il sert à poser les bonnes questions, avant de signer ou pour vérifier ce qui est déjà en place.
Expert-comptable des professionnels de santé à La Réunion · Prendre rendez-vous · 0262 66 74 75
Sources
Pages et textes officiels, consultés le 25 septembre 2026 (déduction de 10 % : le 11 octobre 2026 ; gérance et gérants majoritaires : le 12 octobre 2026) ; forme courte dans le texte, détail ici.
BOFiP : BOI-RES-BNC-000136 (24/04/2024), point 1 (lien de subordination ; jurisprudence du Conseil d’État : CE 16/10/2013 n° 339822 et CE 08/12/2017 n° 409429 ; réponse ministérielle Cousin n° 39397 du 16/09/1996 rapportée à compter des revenus 2024, relu le 12/10/2026), point 1.2 (frais déductibles) et point 1.3.2 (cotisations prises en charge : recette accessoire, puis déduction) ; sections « Pourquoi ce changement », « Ce que vous perdez », « CARMF et URSSAF » et dernière question fréquente.
BOFiP : BOI-RSA-GER-10-30, § 510, 520, 530 et 540 (16/07/2025, § 530 relu le 12/10/2026) ; sections « Pourquoi ce changement » (article 62), « Quelle part pour votre rémunération de gérance ? » (tâches de gérance, preuve) et encadré « Côté SELARL ».
BOFiP : BOI-RSA-GER-10-10-10 (gérants majoritaires : parts détenues ensemble par les gérants, collège de gérance, parts du conjoint et des enfants mineurs comprises) ; consulté le 12/10/2026 ; section « Pourquoi ce changement ».
BOFiP : BOI-RSA-BASE-30-50-20 (01/03/2019), § 50, 60 et 190 (déduction forfaitaire de 10 % des traitements et salaires, minimum et plafond) ; BOI-BAREME-000035 (17/02/2026), § 70 (plafond de 14 426 € pour les revenus 2024 et de 14 555 € pour les revenus 2025) ; CGI, art. 83, 3° ; section « Ce que vous perdez » et première question fréquente.
Conseil d’État, 8 avril 2025, n° 492154 (annulation de la règle des 5 % de gérance) ; sections « Quelle part pour votre rémunération de gérance ? » et troisième question fréquente ; LPF, art. L. 80 A (garantie contre les changements de doctrine pour les revenus 2024).
BOFiP : BOI-BNC-BASE-20-20 (01/04/2026), § 110 (bénéfice non commercial : excédent des recettes sur les dépenses nécessitées par l’exercice de la profession ; CGI, art. 93) ; BOI-IR-PAS-10-10-10 (06/07/2023 ; revenus soumis à la retenue à la source : traitements et salaires ; CGI, art. 204 B) ; BOI-IR-PAS-10-10-20 (revenus soumis à l’acompte : bénéfices non commerciaux et rémunérations de l’article 62 ; CGI, art. 204 C) ; consultés le 12/10/2026 ; sections « Salaire ou BNC : qu’est-ce que ça change pour vous ? » et « Vos acomptes d’impôt ».
BOFiP : BOI-IR-PAS-20-30-30, § 10 (15/05/2018) ; impots.gouv.fr, « J’ai déclaré mes revenus en ligne et je constate qu’il me reste une somme à payer » (modifié le 22/07/2026 : solde étalé en quatre prélèvements de septembre à décembre) ; encadré « Le piège de septembre ».
impots.gouv.fr, actualité du 06/02/2025 et pas-à-pas « Conséquences du changement de régime fiscal applicable aux associés de SEL » (prélèvement à la source, paie ; relu le 12/10/2026) ; sections « Salaire ou BNC » et « Vos acomptes d’impôt ».
Legifrance : CGI, art. 62, 83 et 197 (I, 3 : réduction d’impôt de 30 %, plafond de 2 450 €) ; consultés le 25/09/2026 ; encadré « À La Réunion ».
urssaf.fr : « Réforme de l’assiette sociale et du barème des cotisations sociales » (page mise à jour le 07/05/2026) ; section « CARMF et URSSAF ».
carmf.fr : « Cotisations du médecin 2026 » ; ameli.fr : « La protection sociale pour les PAMC » (régime des praticiens conventionnés) ; consultés le 25/09/2026 ; section « CARMF et URSSAF ».
Retour