
Médecin en SELARL en 2026 : micro-BNC ou 2035 pour votre rémunération ?
Votre rémunération de médecin associé est désormais imposée comme le bénéfice d’un médecin installé en libéral. Les impôts l’appellent le BNC, pour « bénéfices non commerciaux ». Elle peut être imposée de deux façons : au micro-BNC, avec un forfait pour vos frais, ou sur une déclaration 2035, avec vos frais réels. Dans la plupart des cas, vous n’avez pas le choix : votre rémunération dépasse le seuil du micro-BNC année après année, et la 2035 s’applique. Voici comment le vérifier, et comment choisir si vous êtes sous le seuil ou si vous ne le dépassez que depuis un an.
L'essentiel
Le micro-BNC s’applique si votre rémunération, cotisations payées par la SELARL comprises, ne dépasse pas 83 600 €.
Au-dessus deux années de suite, la 2035 s’applique d’office ; après une seule année, vous restez au micro-BNC.
En micro-BNC, l’impôt se calcule sur votre rémunération moins 34 %, et rien d’autre ne se déduit, pas même vos cotisations.
En 2035, vous déduisez vos frais réels : s’ils dépassent 34 % de votre rémunération, la 2035 vous coûte moins d’impôt.
Associé depuis plusieurs années ? Vérifiez quel régime a été appliqué et comment le seuil a été calculé.
Quels sont les deux régimes possibles ?
Depuis les revenus 2024, ce que votre SELARL vous verse pour vos consultations et vos actes est imposé comme un BNC. Médecin en SELARL : votre rémunération est imposée en BNC explique pourquoi, et ce que vous y perdez. Ici, je réponds à une seule question : sous quel régime cette rémunération est-elle imposée ?
Le premier régime est le micro-BNC. L’administration considère que vos frais représentent 34 % de ce que vous avez reçu, sans justificatif, et l’impôt se calcule sur le reste. Ce régime s’applique tant que votre rémunération ne dépasse pas 83 600 € deux années de suite.
Le second régime porte le nom de son formulaire : la 2035. Vous déduisez vos frais réels, justificatifs à l’appui. Après deux années de suite au-dessus du seuil, c’est le seul régime possible.
Avez-vous vraiment le choix ?
Le plus souvent, vous ne l’avez pas. Votre rémunération, c’est ce que la SELARL vous a versé dans l’année pour vos consultations, sans compter vos dividendes. Pour connaître ce chiffre, demandez-le à votre expert-comptable : il figure dans les comptes de la société. Par exemple, un associé qui reçoit 120 000 € par an dépasse le seuil, et la 2035 s’applique sans qu’il ait à choisir.
À ce chiffre, on ajoute les dépenses que la société a payées en votre nom : vos cotisations CARMF et URSSAF, votre contrat Madelin, votre cotisation ordinale. Quand la SELARL paie une cotisation à votre place, c’est comme si elle vous versait la somme et que vous la régliez vous-même.
Un seuil calculé sans ces dépenses peut vous faire croire, à tort, que vous avez le choix : c’est le premier point que je vérifie.
Les charges propres de la SELARL, comme le loyer, le secrétariat ou le matériel, ne s’ajoutent pas.
Point de vigilance
En micro-BNC, les cotisations payées par la SELARL sont imposées
Les cotisations que votre société règle à votre place s’ajoutent à votre rémunération imposable. En 2035, vous les déduisez ensuite comme une dépense : au total, elles ne vous coûtent pas d’impôt. En micro-BNC, rien d’autre que le forfait ne se déduit : vous payez de l’impôt sur des cotisations qui ne sont jamais passées par votre compte.
Sous le seuil : quel régime vous coûte le moins ?
Si vous êtes sous le seuil, une addition suffit pour choisir. Faites le total de vos frais de médecin, que vous les payiez vous-même ou que la SELARL les paie en votre nom :
vos cotisations CARMF et URSSAF ;
votre prévoyance Madelin ou votre plan d’épargne retraite (PER) ;
votre cotisation ordinale ;
vos trajets entre votre domicile et le cabinet ;
les intérêts de l’emprunt qui a financé vos parts ;
les honoraires de tenue de votre 2035.
Si ce total dépasse 34 % de votre rémunération, la 2035 vous coûte moins d’impôt. Sinon, le micro-BNC vous coûte moins, et il demande moins de formalités.
En pratique, le micro-BNC est rarement intéressant pour un associé de SELARL : les cotisations payées par la société s’ajoutent à vos recettes sans se déduire.
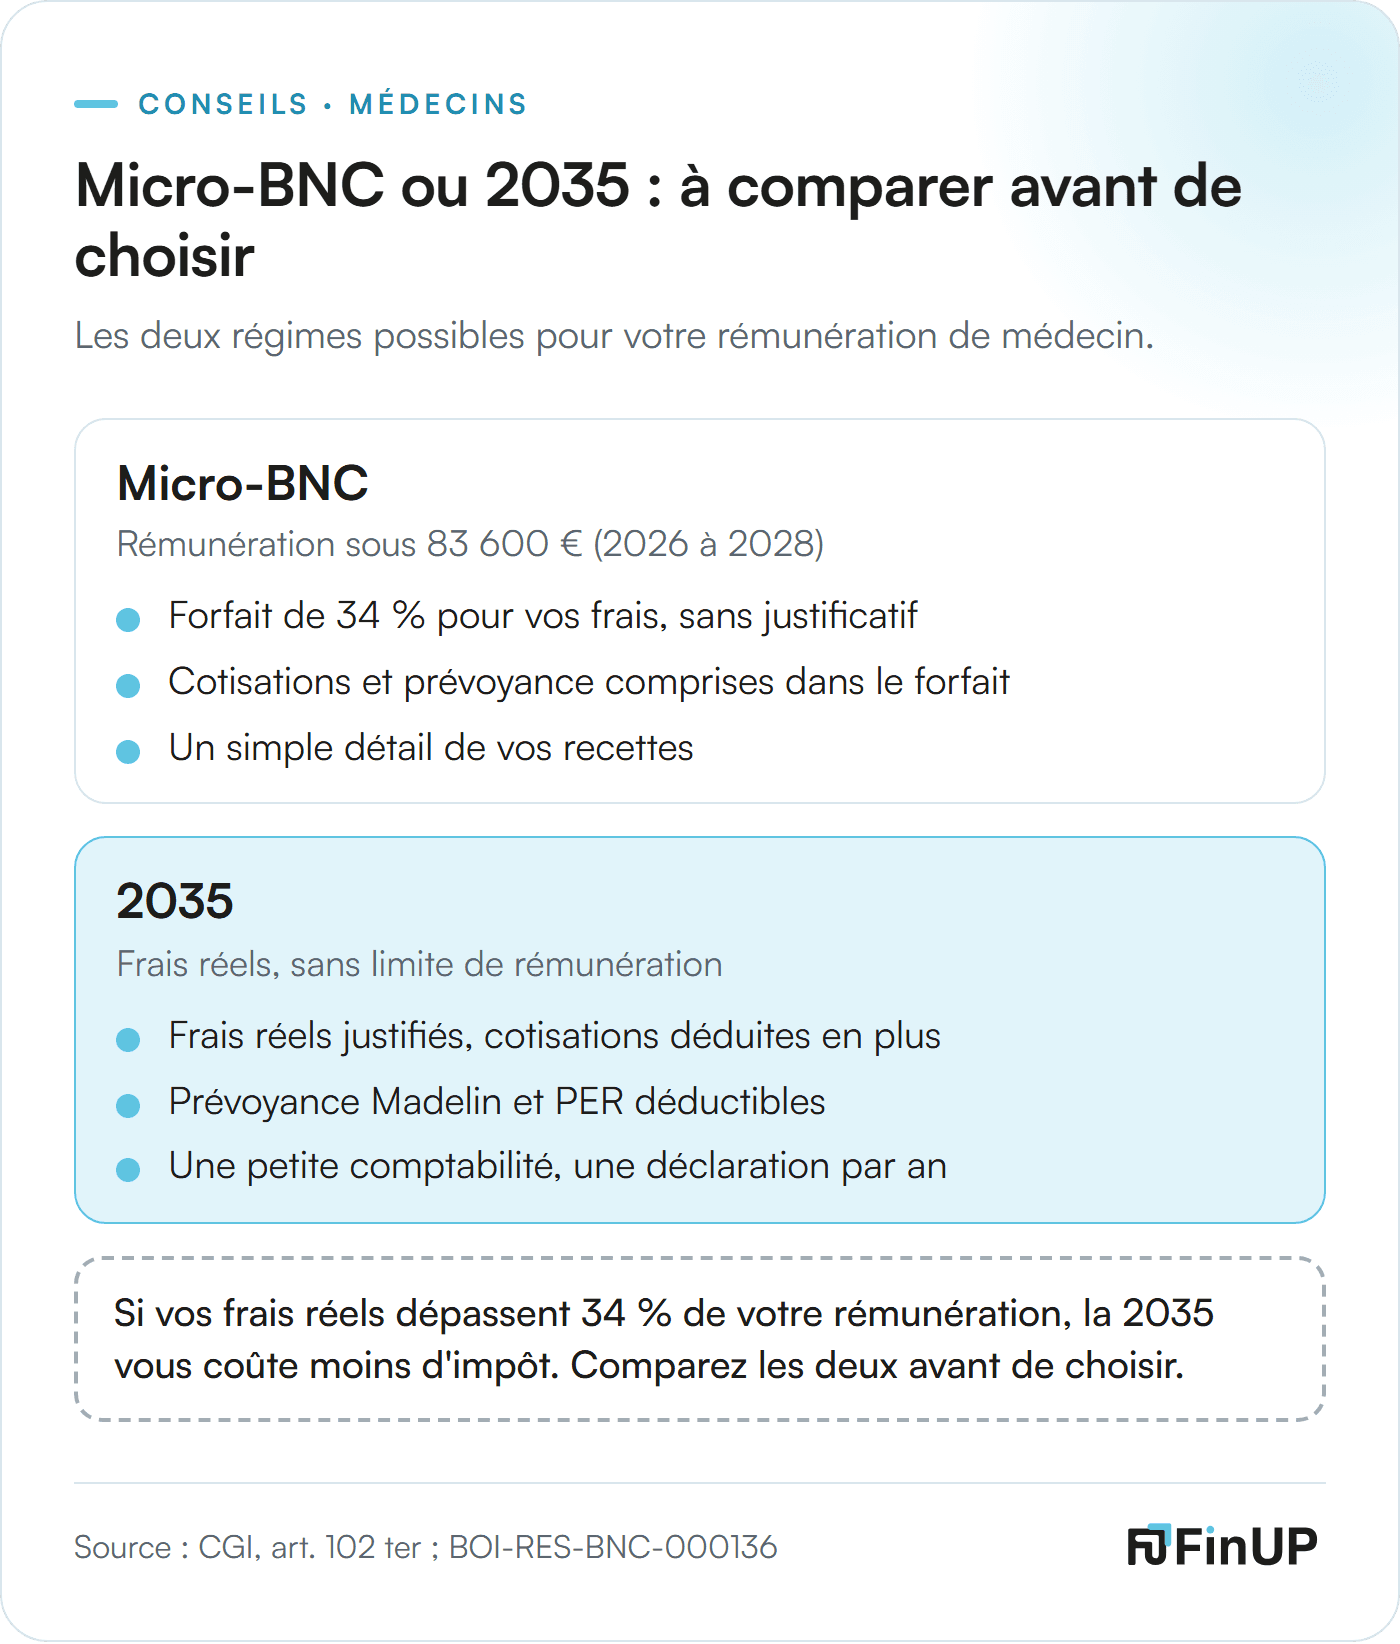
Micro-BNC ou déclaration contrôlée : les deux régimes possibles pour votre rémunération de médecin, à comparer avant de choisir.
Critère | Micro-BNC | 2035 |
|---|---|---|
Rémunération des deux années précédentes | L’une des deux sous le seuil (83 600 € en 2026) | Sans limite |
Frais | Forfait de 34 %, sans justificatif | Frais réels justifiés |
Cotisations payées par la SELARL | Ajoutées à votre rémunération, non déduites | Ajoutées, puis déduites : pas d’impôt en plus |
Cotisations, prévoyance et PER payés par vous | Non déduits : le forfait est censé tout couvrir | Déduits, dans les limites de la loi |
Point de vigilance
Vos frais ou ceux de la SELARL ?
Ce qui sert à recevoir vos patients, comme le loyer, le secrétariat, le matériel ou les logiciels, est une dépense de la SELARL, déjà déduite de son résultat. Vous ne pouvez pas la déduire une seconde fois sur votre 2035 : seuls vos frais personnels de médecin y passent. La règle de partage est détaillée dans l’article consacré aux associés de SEL de santé.
Au-dessus du seuil une année : restez-vous au micro-BNC ?
Le seuil ne vous fait pas sortir du micro-BNC dès la première année de dépassement. Le régime s’applique tant que votre rémunération de l’une des deux années précédentes reste sous le seuil : vous n’en sortez qu’après deux années de suite au-dessus.
Concrètement, l’année où votre rémunération dépasse 83 600 € pour la première fois, puis l’année suivante, vous restez au micro-BNC, sauf si vous choisissez la 2035. Si le dépassement se répète, la 2035 s’applique d’office la troisième année.
Pendant ces deux années, la question reste la même : vos frais réels dépassent-ils 34 % de votre rémunération ? Si vos frais sont très faibles, rester au micro-BNC une année, voire deux, peut vous coûter moins d’impôt. Sinon, déposez la 2035 dès la première année : rien ne vous oblige à attendre.
Prenons 90 000 € de rémunération et 20 000 € de frais réels. Au micro-BNC, le forfait de 34 % laisse 59 400 € imposables. En 2035, vous êtes imposé sur 70 000 €. Ici, le micro-BNC vous coûte moins d’impôt.
Comment choisir la 2035, et comment en sortir ?
Tant que le micro-BNC s’applique, vous choisissez la 2035 simplement en la déposant dans les délais. Le choix de la 2035 vaut un an et se renouvelle tout seul. Pour revenir au micro-BNC pour l’année en cours, prévenez l’administration avant la date limite de dépôt de votre 2035, au printemps. Après deux années de suite au-dessus du seuil, la 2035 s’applique d’office.
La 2035 demande une petite comptabilité : noter ce que vous recevez et ce que vous dépensez, tenir la liste de vos biens professionnels, et déposer la déclaration chaque printemps. Votre expert-comptable peut s’en charger. En micro-BNC, un simple détail de vos recettes suffit.
Votre régime s’indique sur le questionnaire officiel, un formulaire d’une page qui signale votre passage en BNC au service des impôts de votre SELARL. Je vous conseille de faire le calcul du seuil avant de le remplir. Les six démarches dans l’ordre, questionnaire compris, sont dans un article à part.
À La Réunion
Les honoraires de tenue de votre 2035 supportent la TVA locale de 8,5 %, que vous ne récupérez pas : comparez les devis toutes taxes comprises. Ces honoraires sont déductibles de votre BNC, comme les autres frais que vous payez vous-même.
Associé depuis plusieurs années : comment vérifier ?
Si vous étiez déjà associé en 2024, votre rémunération de cette année-là a été déclarée en BNC au printemps 2025. Votre déclaration de revenus indique sous quel régime : micro-BNC ou déclaration contrôlée. Il vous suffit de vérifier deux points.
Le seuil a-t-il été calculé en ajoutant les cotisations payées par la SELARL ?
Si le micro-BNC s’appliquait, les deux régimes ont-ils été comparés avant de choisir ?
Si l’un des deux manque, le choix peut être revu pour l’année en cours, puisque la 2035 se choisit chaque année en la déposant.
Ce qu’il vous reste à faire, et ce que je prends en charge
Voici ce que le choix de votre régime demande, que vous le fassiez vous-même ou que vous le confiiez.
Calculer votre rémunération des deux années précédentes, cotisations et frais payés par la société compris, et la comparer au seuil.
Tant que le micro-BNC s’applique, additionner vos frais réels et les comparer à 34 % de votre rémunération.
Indiquer votre régime sur le questionnaire adressé au service des impôts de la SELARL.
En 2035, tenir vos recettes et vos dépenses à jour, et garder vos justificatifs.
Si vous le faites seul, comptez une heure pour le calcul la première année, puis un après-midi chaque printemps pour la 2035.
Ce que je fais
Ce que je prends en charge
Je refais le calcul du seuil sur votre rémunération des deux années précédentes, cotisations et frais payés par la SELARL compris. Tant que le micro-BNC s’applique, je chiffre les deux régimes sur vos propres chiffres, avec les mêmes recettes des deux côtés, et le résultat tient sur une page. Je prépare ensuite le questionnaire, puis je tiens votre 2035 et je l’envoie aux impôts chaque année.
Questions fréquentes
Puis-je rester en micro-BNC si je dépasse le seuil une année ?
Oui. L’année du premier dépassement et la suivante restent au micro-BNC. Vous n’en sortez qu’après deux années de suite au-dessus du seuil.
Quel était le seuil pour mes revenus 2024 et 2025 ?
Il était de 77 700 €, puis il est passé à 83 600 € pour les revenus 2026 à 2028. Pour vérifier une année passée, c’est le seuil de l’époque qui compte.
Ma SELARL paie mes cotisations CARMF : micro-BNC ou 2035 ?
La 2035, dans presque tous les cas. Les cotisations payées par la société comptent dans le seuil et dans vos recettes. En 2035, vous les déduisez ensuite : au total, elles ne vous coûtent pas d’impôt. En micro-BNC, seul le forfait de 34 % s’en déduit, et vous payez de l’impôt sur des cotisations que vous n’avez pas touchées.
Puis-je choisir la 2035 alors que je suis sous le seuil ?
Oui. Il suffit de déposer la 2035 dans les délais, et ce choix vaut un an puis se reconduit de lui-même. Il est intéressant dès que vos frais réels, cotisations comprises, dépassent 34 % de votre rémunération.
Parlons de votre situation
Une première 2035 d’associé à préparer, un seuil à vérifier, un passage en société à l’étude ? Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance. Il sert à poser les bonnes questions avant de choisir quoi que ce soit.
Expert-comptable des professionnels de santé à La Réunion · Prendre rendez-vous · 0262 66 74 75
Sources
Pages et textes officiels, consultés le 25 septembre 2026 (seuils et abattement : le 7 octobre 2026 ; rescrit : le 11 octobre 2026) ; forme courte dans le texte, détail ici.
BOFiP : BOI-RES-BNC-000136 (24/04/2024), point 1.1 (seuil du micro-BNC, dépenses payées par la société), point 1.2 (frais déductibles, charges de patientèle chez la SEL) et point 1.3.2 (cotisations prises en charge : recette accessoire, puis déduction) ; sections « Avez-vous vraiment le choix ? », « Sous le seuil : quel régime vous coûte le moins ? » et questions fréquentes.
BOFiP : BOI-BAREME-000044 (19/08/2026), seuil de 83 600 € pour 2026 à 2028 et 77 700 € pour 2024 et 2025 ; BOI-BNC-DECLA-20-10 (19/08/2026), dépassement sur deux années consécutives ; BOI-BNC-DECLA-20-20 (19/08/2026), abattement de 34 % représentatif de tous les frais, minimum de 305 € ; sections « Quels sont les deux régimes possibles ? » et « Au-dessus du seuil une année : restez-vous au micro-BNC ? », deux premières questions fréquentes.
Legifrance : CGI, art. 102 ter (version du 01/07/2026 ; le 5 pour l’option et sa dénonciation), art. 97 et 99 (obligations de la déclaration contrôlée), art. 154 bis (prévoyance Madelin, PER) ; consultés le 25/09/2026 ; sections « Comment choisir la 2035 » et tableau.
Legifrance : CGI, art. 296 (TVA à 8,5 % dans les DOM) ; consulté le 25/09/2026 ; encadré « À La Réunion ».
Retour