
Associés de SEL de santé en 2026 : ce qui a changé depuis les revenus 2024, et ce qui reste discuté
Chirurgien-dentiste, masseur-kinésithérapeute, infirmier, sage-femme, pharmacien ou médecin : si vous exercez dans une société d’exercice libéral soumise à l’impôt sur les sociétés, la rémunération de votre activité professionnelle est imposée en bénéfices non commerciaux (BNC) depuis les revenus de 2024, déclarés en 2025, et non plus en salaires. Seule la rémunération d’un mandat de gérant ou de président garde son régime propre ; les dividendes gardent le leur. Vos cotisations sociales ne changent pas de logique. Cet article expose les textes, ce qu’ils tranchent et ce qui reste discuté au 12 octobre 2026.
L'essentiel
Revenus 2024 et suivants : la rémunération d’exercice de l’associé de SEL est un BNC, sauf lien de subordination.
Trois flux, trois régimes : technique en BNC, gérance ou mandat selon le mandat, dividendes en capitaux mobiliers.
Le rescrit BOI-RES-BNC-000136 fixe les règles : micro-BNC, frais, cotisations, SPFPL, TVA, CFE.
La clé des 5 % de gérance est annulée depuis le 8 avril 2025 ; la répartition se documente au cas par cas.
Côté société : procès-verbal, deux libellés de virement, paie sans retenue sur la part technique, DAS2.
Le fil des textes, de 2013 à 2026
Tout part de deux décisions du Conseil d’État. En 2013, pour un associé non dirigeant de SELAFA, puis en 2017, pour un associé dirigeant de SELAS, il retient un critère unique : l’existence ou non d’un lien de subordination envers la société. Sans subordination, la rémunération de l’exercice professionnel est un BNC au sens de l’article 92 du CGI (CE, 16 octobre 2013, n° 339822 ; CE, 8 décembre 2017, n° 409429).
L’administration a suivi tard. Elle a modifié sa doctrine le 15 décembre 2022 pour les revenus de 2023, puis admis, le 5 janvier 2023, que ceux qui ne pouvaient pas basculer si vite restent en salaires jusqu’au 31 décembre 2023.
Le 27 décembre 2023, un rescrit général a fixé l’ensemble des règles, complété le 24 avril 2024 (BOI-RES-BNC-000136) ; la réponse ministérielle Cousin de 1996, qui admettait les salaires pour les associés non dirigeants de SELARL, a été rapportée à compter des revenus 2024 (BOI-RSA-GER-10-30).
Le 8 avril 2025, le Conseil d’État, saisi par le Conseil national des barreaux, a confirmé le principe mais annulé deux passages de la doctrine (n° 492154), corrigée le 16 juillet 2025. Une réponse ministérielle du 10 février 2026 a enfin confirmé le régime, la fin de la règle des 5 % et l’absence de CFE pour les associés (RM n° 5192).
Une date suffit : les revenus de 2023 sont les derniers imposés comme des salaires.
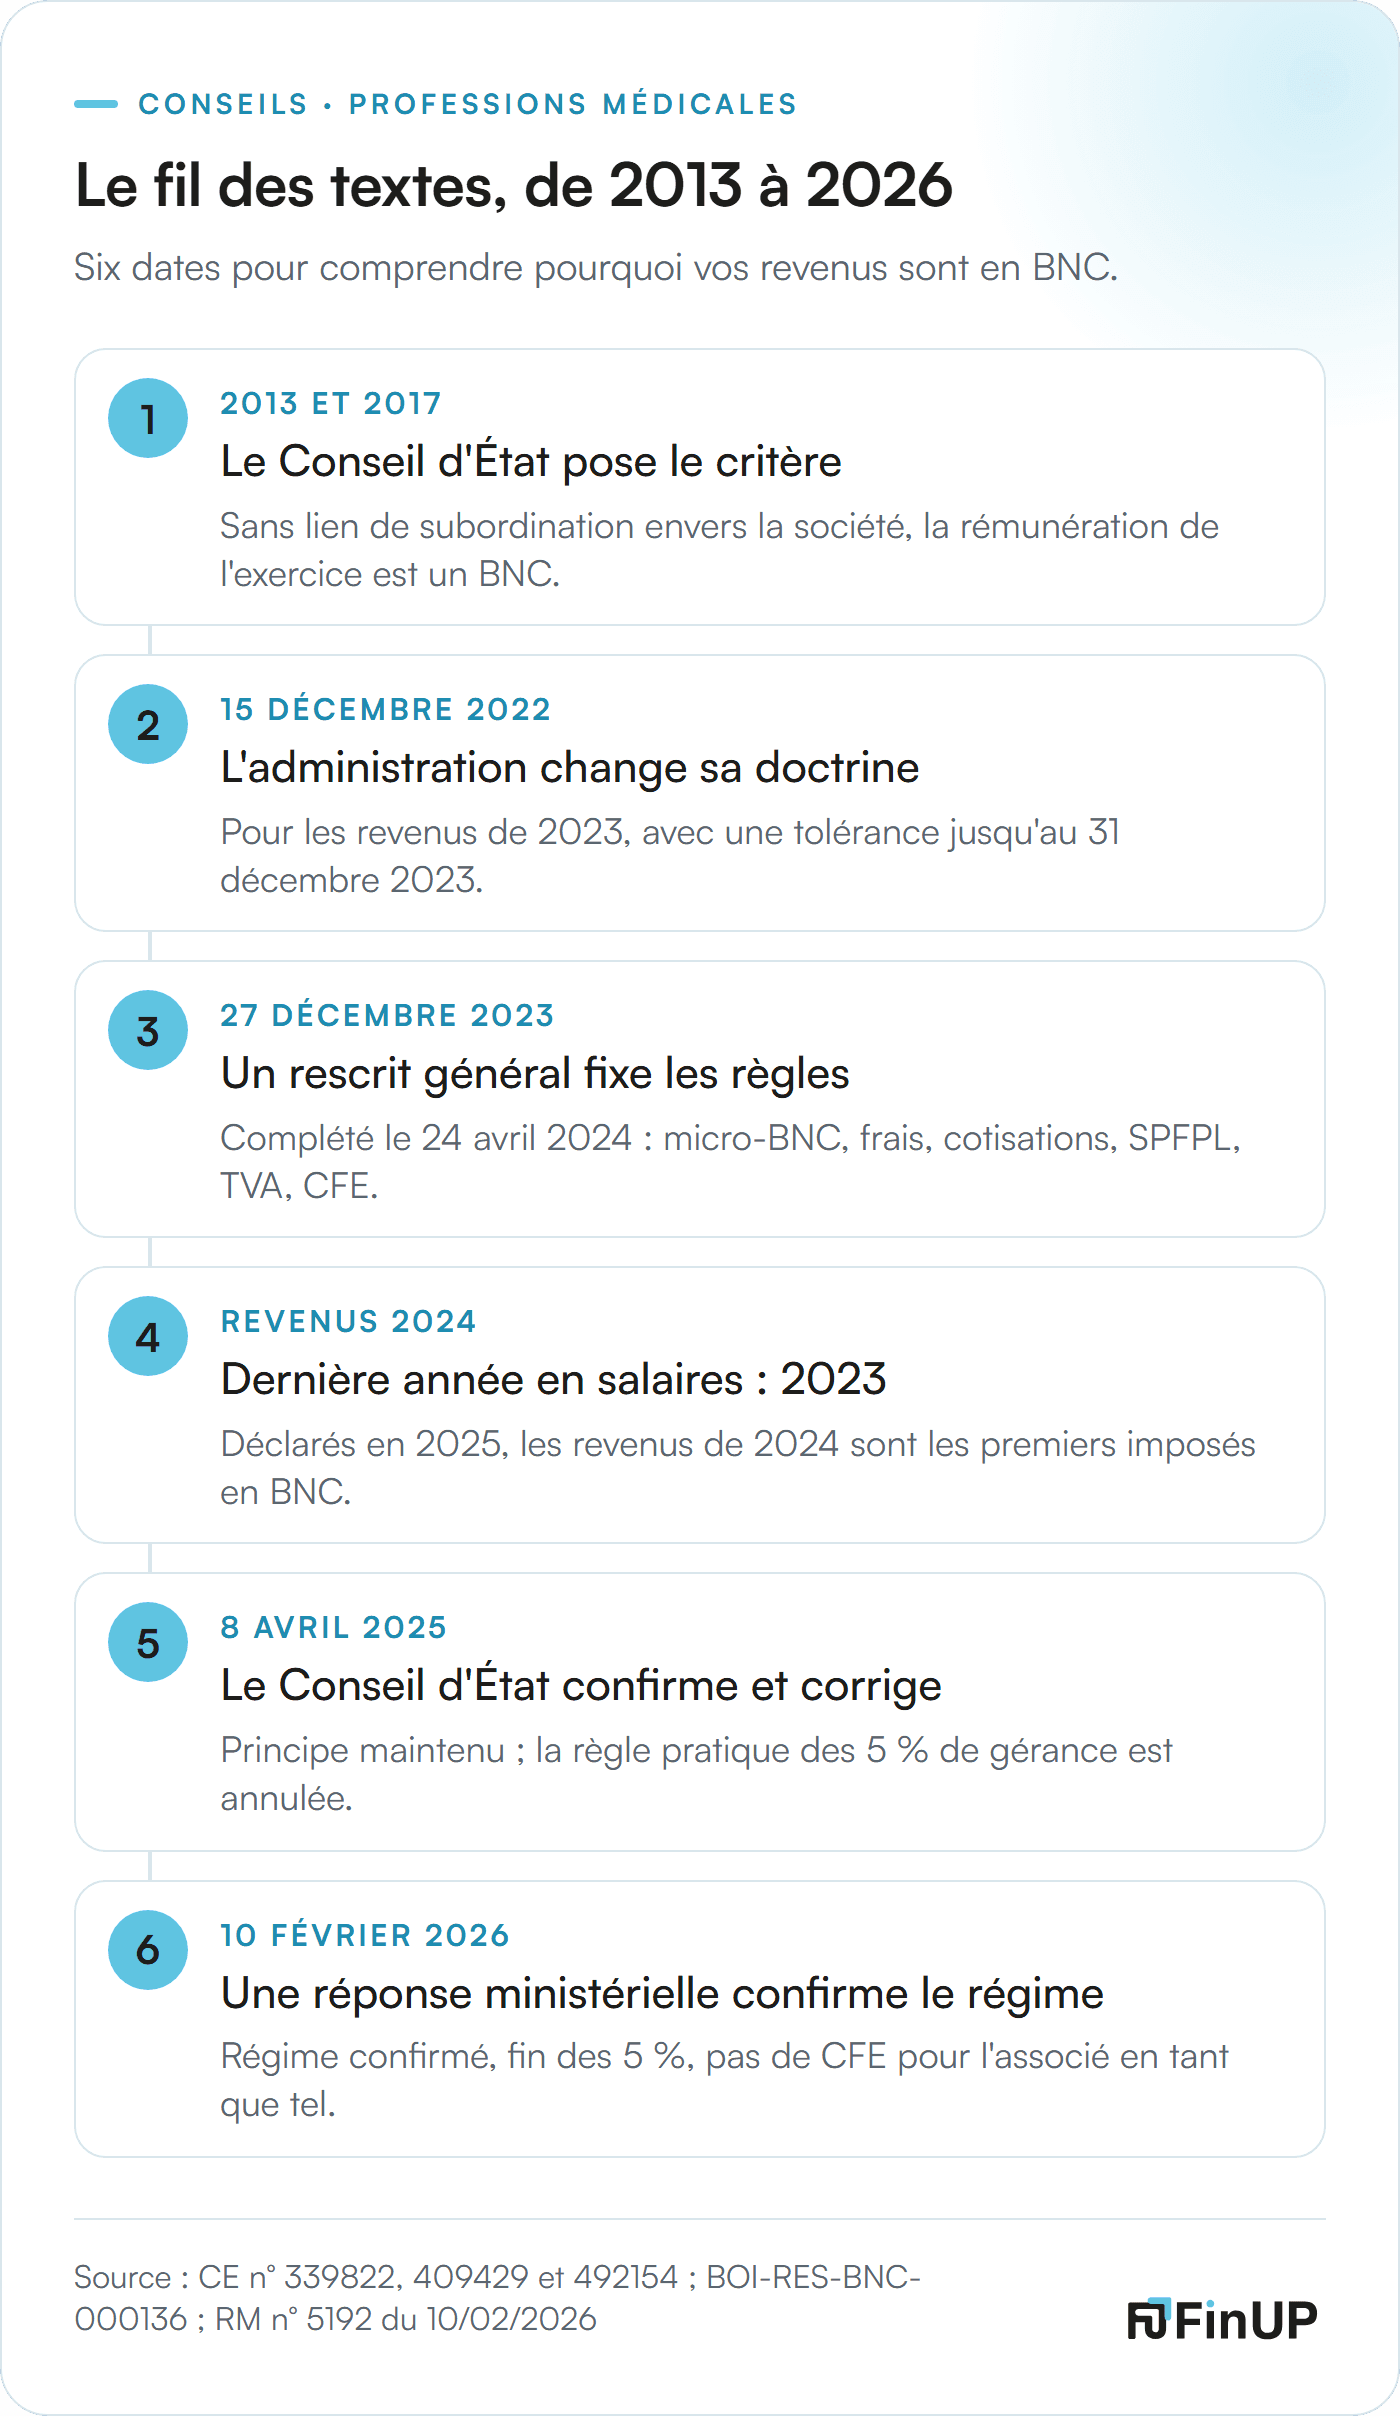
Six dates, des arrêts du Conseil d'État de 2013 et 2017 à la réponse ministérielle du 10 février 2026, expliquent pourquoi la rémunération d'exercice est un BNC.
Démarches, questionnaire de la DGFiP et cas du médecin : voir le guide pratique du médecin associé de SELARL.
Qui est concerné, caisse par caisse
Tous les associés qui perçoivent une rémunération au titre de leur activité libérale dans une SELARL, une SELAS, une SELAFA ou une SELCA soumise à l’impôt sur les sociétés, dirigeants ou non. Le régime social, lui, dépend de votre profession et de votre caisse.
Profession | Caisse de retraite | Ce qui change depuis les revenus 2024 |
|---|---|---|
Médecins | CARMF | Rémunération technique en BNC ; cotisations inchangées dans leur logique |
Chirurgiens-dentistes, sages-femmes | CARCDSF | Idem |
Infirmiers, masseurs-kinésithérapeutes, pédicures-podologues, orthophonistes, orthoptistes | CARPIMKO | Idem |
Pharmaciens (officine et biologie médicale) | CAVP | Idem |
Pour les pharmaciens, dont l’activité d’officine est commerciale au plan fiscal, la doctrine réserve un traitement particulier à la SELARL de famille (BOI-RSA-GER-10-30) : à examiner au cas par cas.
Deux situations sortent du cadre. La SELARL dont l’associé unique est une personne physique, sans option pour l’impôt sur les sociétés, relève du régime des sociétés de personnes : son associé est déjà imposé en BNC sur le bénéfice (BOI-BNC-SECT-70-40). Et l’associé lié à sa SEL par un véritable contrat de travail, avec subordination, reste imposé en salaires, comme le prévoit le rescrit.
Trois flux, trois régimes
Flux | Catégorie fiscale | Régime social |
|---|---|---|
Rémunération technique | BNC (CGI, art. 92) | Travailleur non salarié, caisse de la profession |
Rémunération de gérance (gérant majoritaire de SELARL, gérant de SELCA) | Article 62 du CGI, règles des salaires, abattement de 10 % | Travailleur non salarié |
Rémunération de mandat (président de SELAS, dirigeant de SELAFA, gérant minoritaire) | Traitements et salaires (CGI, art. 80 ter) | Régime général pour le mandat seulement |
Dividendes | Revenus de capitaux mobiliers | Cotisations sur la part supérieure à 10 % du capital, des primes d’émission et du compte courant (CSS, art. L. 136-3) |
La pièce qui justifie chaque flux : procès-verbal et libellé de virement pour la rémunération technique, procès-verbal fixant la rémunération de gérance, bulletin de paie pour le mandat, procès-verbal d’affectation du résultat pour les dividendes.
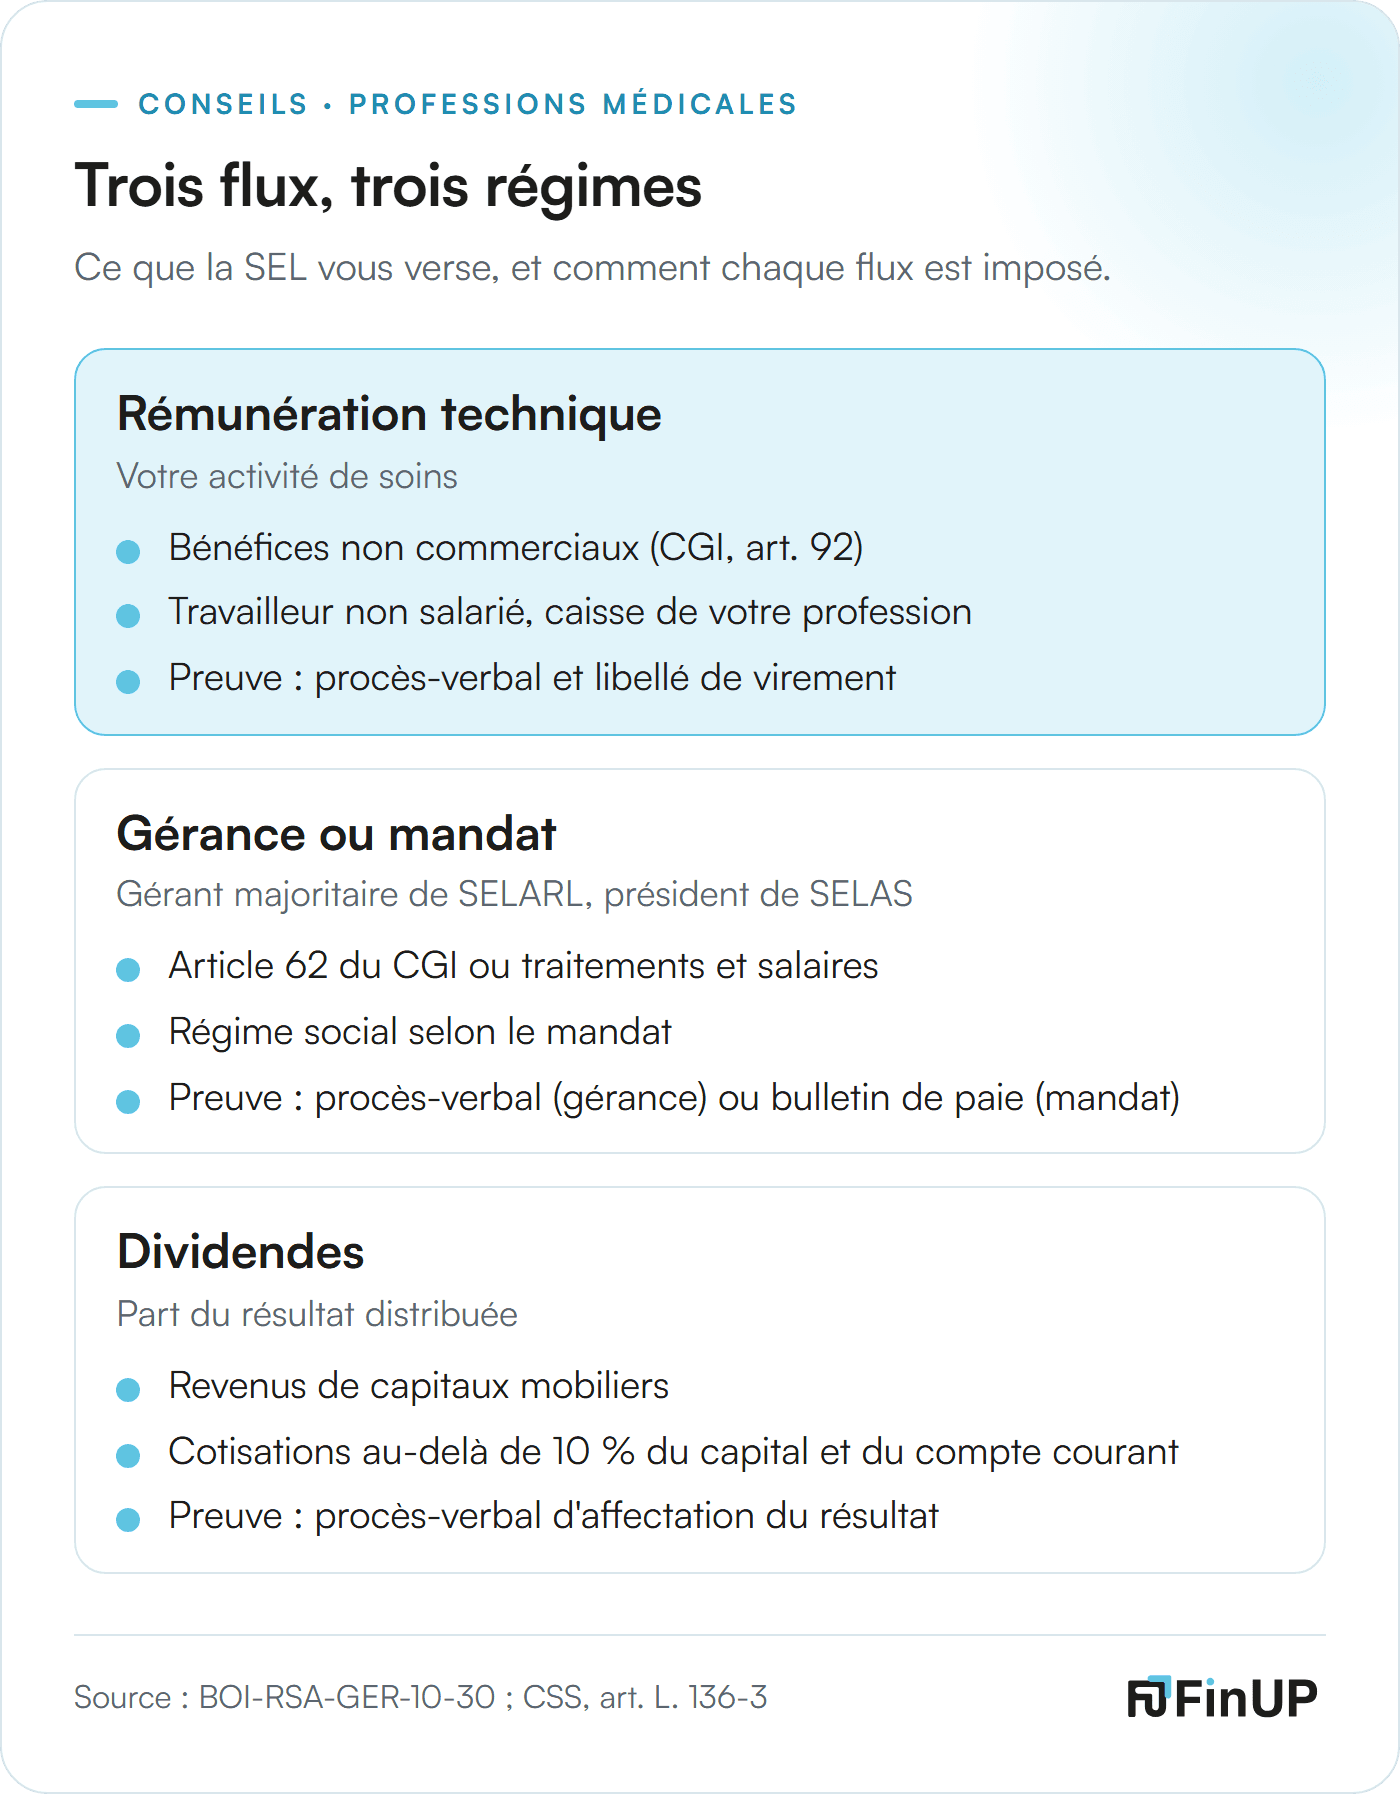
Rémunération technique, gérance ou mandat, dividendes : la catégorie fiscale, le régime social et la pièce qui prouve chaque flux.
La question d’une part de gérance à isoler ne se pose que pour le gérant majoritaire de SELARL ou le gérant de SELCA. Pour le président de SELAS, le mandat est un salaire et l’exercice un BNC, sans clé à trouver.
Ce que le rescrit du 24 avril 2024 tranche
Le rescrit BOI-RES-BNC-000136 est le texte que vous pouvez opposer à l’administration, et celui qu’elle applique. Point par point :
Principe : BNC, sauf subordination démontrée.
Micro-BNC : ouvert aux associés de SEL ; le seuil s’apprécie sur la rémunération versée par la société, augmentée des dépenses professionnelles qu’elle a réglées au nom de l’associé.
Frais : ceux du droit commun des BNC, s’ils se rattachent à la fonction technique ; trajets domicile-cabinet admis ; les frais liés à la clientèle ou à la patientèle restent des charges de la société.
Cotisations : les obligatoires se déduisent sans limite ; contrats Madelin et PER dans les limites de l’article 154 bis, ce que le régime des salaires interdisait ; une cotisation payée par la société pour l’associé est une recette imposable chez lui, puis une charge déductible, cotisation ordinale comprise.
SPFPL : la rémunération que la SEL verse directement à l’associé d’une société de participations financières, pour son activité dans la SEL, est un BNC.
Option pour l’impôt sur les sociétés : impossible, l’associé de SEL n’étant pas un entrepreneur individuel.
Parts de la SEL : inscrivables à l’actif professionnel de l’associé ; les intérêts de l’emprunt qui les a financées deviennent déductibles.
TVA : rémunération technique hors du champ de la taxe ; aucune facture à établir à la société (CGI, art. 289).
CFE : due par la SEL ; l’associé n’y est soumis que pour une activité propre, établie par un faisceau d’indices (moyens propres, patientèle distincte).
Épargne salariale : accessible aux associés en qualité de dirigeant, dans les cas prévus par le code du travail.
Frais déductibles : la règle de partage et la double déduction
La règle de partage est simple à énoncer, délicate à tenir. L’activité est réputée exercée par la société auprès des patients : loyer, personnel, matériel, logiciels, consommables, assurance responsabilité de la société sont ses charges. L’associé déduit de son BNC ce qui tient à sa fonction technique : cotisations sociales qu’il paie lui-même, prévoyance Madelin ou PER, cotisation ordinale, trajets domicile-cabinet, intérêts d’emprunt sur ses parts, honoraires de tenue de sa propre déclaration.
Point de vigilance
Le piège de la double déduction
Une dépense ne se déduit qu’une fois. Celle qui apparaît dans les deux dossiers, celui de la société et le vôtre, se repère facilement en cas de contrôle : l’administration dispose des deux. Le véhicule mérite une décision avant l’achat : à la société, son coût est chez elle, et l’usage privé que vous en faites est un complément de rémunération à déclarer ; à vous, seuls les kilomètres professionnels justifiés se déduisent.
Deux conséquences chiffrent le changement. L’abattement de 10 % pour frais professionnels, propre aux salaires et aux rémunérations de l’article 62, disparaît pour la part technique : un associé sans frais personnels y perd un peu. La déduction des contrats Madelin, refusée en salaires, devient possible : un associé qui finance sa prévoyance et sa retraite complémentaire y gagne souvent davantage.
TVA, CFE, SPFPL : trois questions closes
TVA. Les règles de TVA forment un corps de droit autonome, indifférent à la catégorie d’imposition. L’associé n’agit pas en son nom auprès des patients et n’entre pas en rapport juridique avec eux : sa rémunération technique est hors du champ de la TVA, la société seule est assujettie, dit le rescrit.
Pour les professions de soins, l’exonération des actes (CGI, art. 261) rend de toute façon la question sans enjeu ; pour une officine, la TVA sur les ventes reste l’affaire de la SEL.
CFE. La société est imposée en son nom, comme toute société exerçant une activité professionnelle (CGI, art. 1447). Un changement de catégorie fiscale ne crée ni une nouvelle personne ni une nouvelle activité : l’associé, en tant que tel, n’est pas redevable, comme la réponse ministérielle du 10 février 2026 l’a redit.
Il le deviendrait seulement s’il développait une activité propre, avec ses moyens et sa patientèle. Un avis de CFE reçu à titre personnel sans raison se conteste en citant ces textes.
SPFPL. Détenir ses parts par une société de participations financières ne change pas la nature de la rémunération que la SEL verse à l’associé pour son travail : c’est un BNC (BOI-RES-BNC-000136). Les dividendes remontés vers la holding suivent leur propre régime.
À La Réunion
Rien, dans ce régime fiscal, n’est propre à l’île ; trois points locaux méritent une ligne. La réduction d’impôt de 30 % réservée aux contribuables domiciliés à La Réunion, plafonnée à 2 450 €, s’applique quelle que soit la catégorie de revenus : le passage en BNC ne la fait pas perdre (CGI, art. 197).
Les honoraires de tenue de la déclaration de l’associé supportent la TVA au taux réunionnais de 8,5 % (CGI, art. 296), non récupérable par l’associé, dont la rémunération technique est hors du champ de la TVA.
Côté cotisations, un allègement propre à l’outre-mer réduit une partie des cotisations recouvrées par la CGSS, jamais celles de votre caisse de retraite. Il s’éteint pour les revenus élevés.
Côté société : ce que la SEL doit mettre à jour
Une décision écrite. Un procès-verbal qui fixe séparément rémunération de gérance et rémunération technique, avec un mode de calcul. L’absence de ce document ne suffit pas à prouver que la distinction est impossible, ce qui conduirait à tout imposer selon l’article 62 (BOI-RSA-GER-10-30).
Deux libellés de virement. Une ligne pour la gérance, une pour la technique.
La paie. La rémunération technique n’est plus un salaire : plus de bulletin ni de retenue à la source sur cette part ; la retenue subsiste sur la rémunération de mandat ; la gérance de l’article 62 relève d’acomptes prélevés sur le compte de l’associé.
La DAS2. La société déclare les honoraires et rémunérations assimilées versés à des tiers au-delà de 2 400 € par bénéficiaire, en janvier ou, par dérogation, avec sa déclaration de résultats (BOI-BIC-DECLA-30-70-20). La doctrine ne cite pas expressément les rémunérations techniques des associés ; par prudence, je recommande de les y porter.
Les cotisations prises en charge. Si la société paie les cotisations d’un associé, elle le documente : ce montant est une recette du BNC de l’associé.
La comptabilité. La rémunération technique reste une charge déductible du résultat de la société ; la prime Madelin qu’elle verserait pour un associé aussi, précise le rescrit (BOI-RES-BNC-000136).
Pour l’arbitrage entre rémunération et dividendes, valable pour toute société à l’impôt sur les sociétés, le match SAS ou SARL sur la rémunération du dirigeant donne les ordres de grandeur.
Ce qui reste discuté
Le Conseil d’État a d’abord fermé des portes. La règle pratique des 5 % de gérance est annulée, ces énonciations « ajoutent à la loi » ; la liste des tâches réputées « inhérentes à la pratique de l’activité libérale » (facturation, encaissement, prise de rendez-vous, approvisionnements, gestion des équipes) l’est aussi, parce qu’elle ne peut pas valoir « de manière générale et en toutes circonstances ».
Seule la rédaction des ordonnances reste rattachée sans discussion à l’exercice médical (CE, 8 avril 2025). Le reste de la requête est rejeté : le régime BNC lui-même, l’absence de rupture d’égalité, l’appréciation du seuil du micro sur les années antérieures.
Restent ouverts, à ma lecture des textes et des commentaires d’avocats au 12 octobre 2026 :
l’étendue des frais déductibles par l’associé, que la doctrine cantonne à la fonction technique, que certains praticiens voudraient élargir et que d’autres jugent résiduels ;
le sort des SARL et SAS de droit commun exerçant une profession libérale : la réponse ministérielle de février 2026 les aligne sur les SEL, mais un courrier de l’administration de mars 2026, non publié au BOFiP et donc non opposable, est cité en sens contraire par plusieurs cabinets ;
la DAS2, sur laquelle la doctrine reste muette pour les associés ;
une évolution législative, dont des discussions ont été rapportées début 2026, sans texte adopté à ce jour.
Ce que je fais
Ma position de praticien : appliquer la doctrine publiée, documenter la répartition entre gérance et exercice par un procès-verbal et deux libellés de virement, documenter les cotisations que la société prend en charge, et ne jamais s’appuyer sur une règle qu’un texte a annulée, comme la clé des 5 %.
Questions fréquentes
Je suis chirurgien-dentiste associé de SELARL : la règle est-elle la même ?
Oui. Le régime ne dépend pas de la profession mais de l’exercice en SEL soumise à l’impôt sur les sociétés. Seule la caisse change : la CARCDSF au lieu de la CARMF. Le seuil du micro, la 2035 et les acomptes sont décrits dans le guide pratique du médecin associé, transposable tel quel.
Je suis associé sans être gérant : quelle part reste en salaires ?
Aucune. L’arrêt de 2013 concernait justement un associé non dirigeant. Toute la rémunération d’exercice est un BNC, sans part de gérance à isoler ; la réponse ministérielle Cousin de 1996, qui admettait les salaires pour les associés non dirigeants de SELARL, a été rapportée à compter des revenus 2024 (BOI-RSA-GER-10-30).
Président de SELAS, dois-je répartir ma rémunération entre mandat et exercice ?
Oui, mais sans clé à justifier au sens de la gérance de SELARL : la rémunération du mandat est un salaire (CGI, art. 80 ter), celle de l’exercice un BNC. Un procès-verbal fixant chacune, le bulletin de paie du mandat et un libellé de virement distinct pour l’exercice documentent la répartition.
Je détiens mes parts par une SPFPL : cela change-t-il quelque chose ?
Non pour la rémunération que la SEL vous verse pour votre travail, qui reste un BNC selon le rescrit. Les dividendes remontés vers la holding suivent leur régime propre, et leur assujettissement social se traite à part.
Que se passe-t-il si j’ai un contrat de travail avec ma SEL ?
Si un lien de subordination existe réellement, la rémunération correspondante reste un salaire ; c’est l’exception prévue par le rescrit. Encore faut-il que la subordination soit effective, ce qui est rare pour un professionnel qui répond personnellement de ses actes.
Parlons de votre situation
Une SEL en place, une répartition à documenter, une première déclaration d’associé à préparer ? Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance. Les médecins trouveront la page qui leur est consacrée ; les autres professions de santé sont accueillies aux mêmes conditions.
Prendre rendez-vous · 0262 66 74 75
Sources
Textes et pages officiels, consultés les 25 septembre, 7, 8 et 12 octobre 2026 ; forme courte dans le texte, détail ici.
Conseil d’État, 16 octobre 2013, n° 339822 (associé non dirigeant de SELAFA) et 8 décembre 2017, n° 409429 (associé dirigeant de SELAS), conseil-etat.fr ; section « Le fil des textes » et questions fréquentes.
Conseil d’État, 8 avril 2025, n° 492154, points 19 et 20 (annulation de la règle des 5 % et de la liste des tâches inhérentes ; rejet du surplus), conseil-etat.fr ; sections « Le fil des textes » et « Ce qui reste discuté ».
BOFiP : BOI-RES-BNC-000136 (rescrit, versions du 27/12/2023 et du 24/04/2024) : point 1 (principe, contrat de travail), 1.1 (micro-BNC), 1.2 (frais), 1.3 (cotisations ; 1.3.2 cotisations payées par la société), 1.4 (SPFPL), 1.5 (option pour l’impôt sur les sociétés), 1.6 (parts de la SEL), 2 (TVA), 3 (CFE), 4 (épargne salariale) ; sections « Qui est concerné », « Ce que le rescrit tranche », « TVA, CFE, SPFPL », « Côté société » et questions fréquentes.
BOFiP : BOI-RSA-GER-10-30 (version du 16/07/2025), § 490 (SELARL de famille des pharmaciens), § 510 et 520 (trois flux, associés non dirigeants, réponse ministérielle Cousin rapportée) et § 540 (procès-verbal, imposition selon l’article 62 à défaut) ; sections « Le fil des textes », « Qui est concerné », « Trois flux », « Côté société » et questions fréquentes.
BOFiP : BOI-BNC-SECT-70-40, § 45 à 50 (27/12/2023), SELARL à associé unique sans option pour l’impôt sur les sociétés ; section « Qui est concerné ».
BOFiP : BOI-BNC-DECLA-10-10, § 110 (27/12/2023) ; BOI-BIC-DECLA-30-70-20 (12/02/2025), DAS2 ; section « Côté société ».
BOFiP : actualités des 15/12/2022, 05/01/2023, 27/12/2023, 24/04/2024 et 16/07/2025 ; section « Le fil des textes ».
Réponse ministérielle n° 5192, question de Mme Da Conceicao Carvalho, JO AN du 10 février 2026, p. 1205-1206 (régime confirmé, fin des 5 %, CFE) ; sections « Le fil des textes », « TVA, CFE, SPFPL » et « Ce qui reste discuté ».
impots.gouv.fr : actualités du 09/07/2024, du 19/09/2024 et du 06/02/2025 (pas-à-pas « Conséquences du changement de régime fiscal applicable aux associés de SEL » : sociétés concernées, paie) ; sections « Qui est concerné » et « Côté société ».
Legifrance : CGI, art. 62, 80 ter, 92, 93, 154 bis, 197 (I, 3 ; version du 21/02/2026), 240, 261 (4, 1°), 289, 296, 1447, 1655 sexies ; code de la sécurité sociale, art. L. 136-3 (version du 28/02/2025), L. 756-2, L. 756-4 et D. 756-4 (encadré « À La Réunion ») ; consultés le 25/09/2026, articles L. 756-2 à D. 756-4 le 08/10/2026.
urssaf.fr : notice URSSAF 2026 « Déclaration de revenus 2026 des indépendants », rubrique ZC (dividendes soumis à cotisations) ; consultée le 25/09/2026 ; section « Trois flux ».
carmf.fr, carcdsf.fr (« Affiliation »), carpimko.com (« Être affilié à la CARPIMKO »), cavp.fr (« Votre affiliation obligatoire à la CAVP ») ; consultés le 25/09/2026 ; tableau « Qui est concerné, caisse par caisse ».
Retour