
Médecin en SELARL : vos démarches pour déclarer votre rémunération
Depuis les revenus 2024, votre rémunération de médecin en SELARL se déclare comme un bénéfice non commercial. Trois gestes en découlent : un questionnaire au service des impôts de votre société, le choix de votre régime (la 2035, en pratique), et des acomptes d’impôt à créer vous-même, car la SELARL ne retient plus l’impôt à la source. Voici les six démarches dans l’ordre, avec les dates 2026 pour La Réunion.
L'essentiel
Un questionnaire officiel, daté et signé, part au service des impôts de la SELARL, tôt dans l’année.
Pas de nouveau SIREN à demander : le service des impôts crée votre dossier à partir du questionnaire.
La 2035 se dépose à la mi-mai, votre déclaration de revenus début juin à La Réunion.
Aucun acompte exigé la première année : créez-le vous-même, sinon une année d’impôt tombe en septembre.
Gardez vos preuves six ans : procès-verbaux, relevés, appels de cotisations, questionnaire et son envoi.
Six démarches dans l’ordre
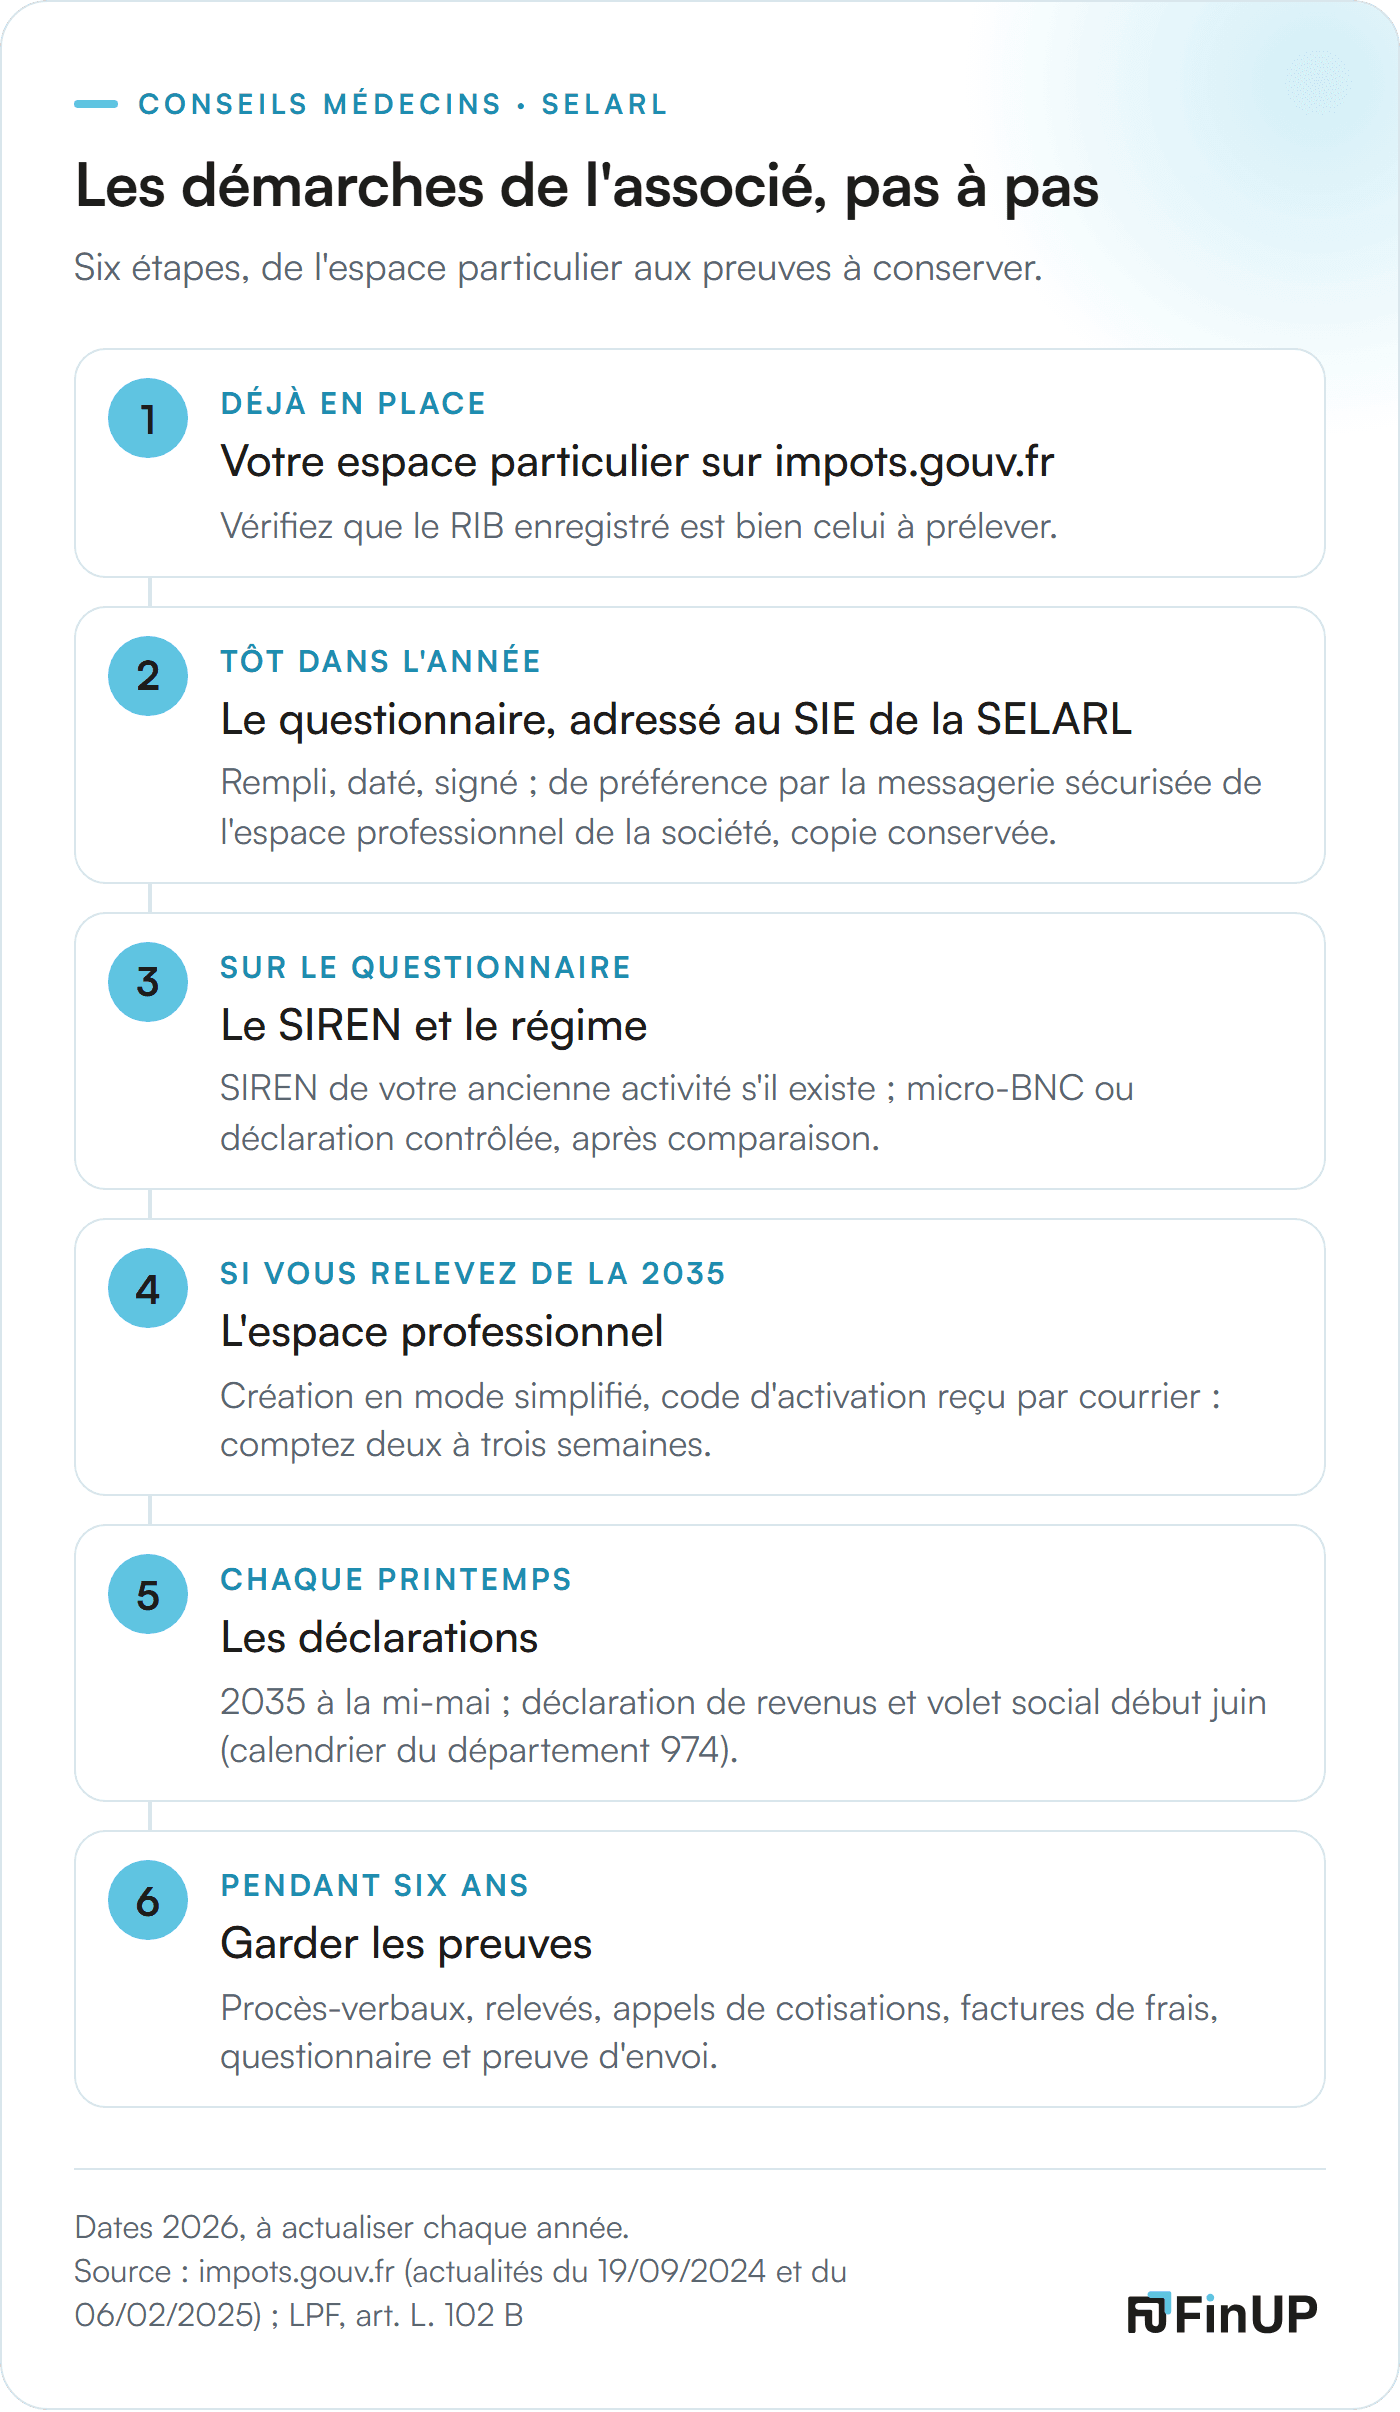
Les six démarches de l'associé de SELARL, de l'espace particulier aux justificatifs à garder six ans ; dates 2026, à actualiser chaque année.
Étape 1 : votre espace particulier sur impots.gouv.fr
Il existe déjà. C’est là que se gèrent le prélèvement à la source et la déclaration de revenus. Vérifiez que le RIB enregistré est bien celui à prélever.
Étape 2 : le questionnaire, adressé au service des impôts de la SELARL
Téléchargez le questionnaire officiel (section suivante), remplissez-le, datez, signez. Adressez-le au service des impôts des entreprises (SIE) qui gère votre SELARL, celui de l’avis de CFE de la société. L’actualité officielle ne fixe pas de canal.
Le plus sûr est la messagerie sécurisée de l’espace professionnel de la SELARL, rubrique « Écrire », en pièce jointe : elle laisse une trace horodatée. À défaut, courriel ou courrier au SIE, copie conservée. Faites-le tôt dans l’année.
Étape 3 : le SIREN et le régime
Vous avez exercé en nom propre avant la société ? Vous avez déjà un SIREN, indiquez-le. Sinon, laissez la case vide : le SIE crée votre dossier professionnel, sans passage par le guichet unique des formalités d’entreprises. Cochez le régime retenu après la comparaison micro-BNC ou 2035.
Étape 4 : l’espace professionnel, si vous relevez de la 2035
La 2035 se télétransmet depuis un espace professionnel, ou par votre expert-comptable. Création en mode simplifié : « Créer mon espace professionnel », SIREN et adresse électronique, lien d’activation valable 72 heures, code d’activation reçu par courrier, activation et saisie du RIB. Comptez deux à trois semaines. En micro-BNC, cet espace n’est pas nécessaire.
Étape 5 : les déclarations du printemps
La 2035 et ses annexes : deuxième jour ouvré après le 1er mai, plus quinze jours en télédéclaration, soit le 20 mai 2026 pour les revenus 2025.
La déclaration de revenus, sa 2042-C-PRO et le volet social destiné à l’URSSAF et à la CARMF : le jeudi 4 juin 2026 en ligne pour le département 974.
Les acomptes, à vérifier dès l’avis d’impôt reçu à l’été.
Étape 6 : garder les preuves
L’administration peut vous demander vos justificatifs pendant six ans. Rangez par année : procès-verbaux d’assemblée, relevés du compte qui reçoit vos rémunérations, appels de cotisations, factures de frais personnels, questionnaire avec sa preuve d’envoi.
Le questionnaire officiel de la DGFiP : téléchargement et mode d’emploi
Télécharger le questionnaire officiel de la DGFiP (PDF, 43 Ko). La version à jour se trouve toujours sur la page officielle d’impots.gouv.fr ; vérifiez-la avant envoi.
Le formulaire tient sur une page : il rappelle que les rémunérations des associés de SEL sont imposées en BNC depuis les revenus 2024, puis demande au SIE de prendre en compte votre changement de régime. Les cases qui font hésiter :
Numéro SIREN de l’associé (si existant) : celui de votre ancienne activité individuelle, même cessée ; vide si vous n’en avez jamais eu.
Adresse de l’associé : votre domicile, pas le cabinet.
Activité exercée dans la SEL : court et précis, « médecin généraliste », « radiologue », « anesthésiste ».
Date d’entrée dans la SEL : celle de votre qualité d’associé exerçant, dans les statuts ou l’acte de cession de parts.
Date de clôture de l’exercice : le 31 décembre ; le BNC suit l’année civile, même si la SELARL clôture à une autre date.
Régime d’imposition : une seule case, régime spécial BNC (micro) ou déclaration contrôlée.
Renseignements relatifs à la SEL : dénomination, SIREN, adresse d’exploitation ; avec plusieurs SEL, celle qui vous verse le plus.
Date et signature : puis une copie conservée.
État civil, courriel et téléphone : ceux de votre déclaration de revenus, et un numéro que vous consultez ; le SIE peut vous écrire.
Vos acomptes d’impôt : à créer vous-même
La SELARL ne retient plus l’impôt à la source sur votre rémunération de médecin. L’impôt se paie par des acomptes mensuels ou trimestriels, prélevés sur votre compte et calculés d’après votre dernière déclaration. Pourquoi c’est un piège la première année est expliqué à part ; voici les clics.
Dans votre espace particulier : « Gérer mon prélèvement à la source », « Actualiser suite à une hausse ou une baisse de vos revenus », suppression de la ligne des salaires si elle subsiste, ajout de vos revenus BNC estimés, validation, contrôle du RIB. Une saisie après le 23 du mois prend effet deux mois plus tard.
Point de vigilance
Le piège de septembre
La loi n’impose aucun acompte la première année où vous percevez un BNC, ni jusqu’au 31 août de l’année suivante. Si vous ne faites rien, vous paierez une année entière d’impôt d’un coup, au solde de septembre suivant. Créez l’acompte dès les premiers virements de la SELARL.
Deux réglages ensuite : la modulation à la baisse si vos revenus chutent, et le prélèvement trimestriel, à demander au plus tard le 1er octobre pour l’année suivante.
Votre calendrier de l’année
Quand | Quoi |
|---|---|
Janvier | Procès-verbal fixant la rémunération de gérance et la rémunération de médecin ; la SELARL prépare sa DAS2 ; premier appel CARMF |
Février | Échéancier URSSAF à contrôler |
Avril | Ouverture de la campagne ; rassembler la 2035 et les appels de cotisations |
Mai | 2035 télétransmise (20 mai 2026 pour les revenus 2025) ; de mai à juillet, appel du solde CARMF, à régler sous trente jours |
Début juin | Déclaration de revenus et volet social (4 juin 2026 à La Réunion) |
Août | Avis d’impôt : vérifier taux et acomptes |
Septembre | Nouveaux acomptes ; moduler si besoin ; option trimestrielle au plus tard le 1er octobre |
Décembre | Point sur les frais personnels et sur le régime de l’année suivante |
Dates 2026, à actualiser chaque année. Le régime est national, les dates ne le sont pas tout à fait.
À La Réunion
Pour le département 974, la déclaration de revenus en ligne se clôt le jeudi 4 juin 2026, comme pour les départements 55 à 976 de métropole ; la 2035 suit le calendrier national du 20 mai 2026.
Pour votre expert-comptable : où chaque chiffre se reporte
Vous n’avez pas à retenir ces rubriques ; elles servent à celui qui remplit vos déclarations.
Quoi | En 2035 | En micro-BNC |
|---|---|---|
Revenu brut social (cotisations et CSG) | Rubriques DD ou DC de la 2035-B, reportées au volet social de la déclaration de revenus | Vos recettes de la 2042-C-PRO, transmises à l’URSSAF |
Résultat imposable | 2035, puis 2042-C-PRO, rubriques 5QC et suivantes | 2042-C-PRO, rubriques 5HQ et suivantes |
Dividendes au-delà de 10 % du capital, des primes d’émission et du compte courant | Rubrique DSAA/DSAB du volet social : ils supportent les cotisations | Idem |
Les erreurs que je vois
Payer un second appel de cotisations URSSAF arrivé sur le nouveau SIREN, signalé sur le terrain par plusieurs cabinets, sans vérifier qu’il double celui du dossier existant.
Ouvrir un compte bancaire professionnel parce qu’on l’a lu quelque part : rien ne l’impose à un associé de SEL, qui n’est pas entrepreneur individuel ; un compte dédié reste commode pour isoler vos frais déductibles.
Laisser passer septembre sans acompte et découvrir une régularisation d’une année d’impôt.
Envoyer le questionnaire sans en garder la preuve : en cas de question du SIE deux ans plus tard, c’est la copie horodatée qui répond.
Ce que je fais
Un associé organisé fait tout cela seul en quelques heures par an. Quand vous me confiez votre dossier, je prépare le questionnaire, je crée ou vérifie vos acomptes avec vous, je télétransmets la 2035 et je remplis le volet social en cohérence avec les comptes de la SELARL. On vous demandera des pièces, pas des explications.
Questions fréquentes
Je suis associé de deux SELARL : quelle société indiquer sur le questionnaire ?
Celle qui vous verse le plus : c’est ce que demande le questionnaire de la DGFiP.
Dois-je ouvrir un compte bancaire professionnel ?
Non. Rien ne l’impose à un associé de SEL, qui n’est pas entrepreneur individuel. Un compte dédié reste pratique pour isoler les frais que vous payez vous-même et retrouver vos justificatifs.
Je reçois un second appel de cotisations URSSAF : est-ce normal ?
Pas forcément. Plusieurs cabinets ont vu un second appel arriver sur le nouveau SIREN, en doublon du dossier existant. Avant de payer, rapprochez les deux appels et écrivez à l’URSSAF depuis votre espace en ligne.
Faut-il un espace professionnel sur impots.gouv.fr en micro-BNC ?
Non. En micro-BNC, vos recettes se déclarent sur votre déclaration de revenus, depuis votre espace particulier. L’espace professionnel ne sert qu’à télétransmettre la 2035, et votre expert-comptable peut le faire pour vous.
Parlons de votre situation
Une première déclaration d’associé à préparer, un questionnaire à remplir, des acomptes à régler ? Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance. Il sert à poser les bonnes questions avant d’envoyer quoi que ce soit.
Expert-comptable des professionnels de santé à La Réunion · Prendre rendez-vous · 0262 66 74 75
Sources
Pages et textes officiels, consultés le 25 septembre 2026 ; forme courte dans le texte, détail ici.
impots.gouv.fr, actualité du 19/09/2024 (démarche auprès du SIE et questionnaire) ; étape 2 et section « Le questionnaire officiel de la DGFiP ».
impots.gouv.fr, actualité du 06/02/2025 et pas-à-pas « Conséquences du changement de régime fiscal applicable aux associés de SEL » (prélèvement à la source, paie) ; section « Vos acomptes d’impôt ».
impots.gouv.fr, questionnaire « Renseignements nécessaires à votre inscription en tant qu’associé de SEL », téléchargé le 25/09/2026 ; section « Le questionnaire officiel de la DGFiP » et première question fréquente.
impots.gouv.fr, pages « Le mode simplifié » et « Téléprocédures : services en ligne ou EDI », consultées le 25/09/2026 ; étape 4 et dernière question fréquente.
impots.gouv.fr, « Les modalités de la déclaration de revenus en 2026 » et FAQ « Quand dois-je déposer ma déclaration de résultat ? » (modifiée le 13/04/2026) ; étape 5, calendrier de l’année et encadré « À La Réunion » (19 mai et 4 juin 2026).
BOFiP : BOI-IR-PAS-20-30-30, § 10 (15/05/2018) ; encadré « Le piège de septembre » ; impots.gouv.fr, espace particulier, « Gérer mon prélèvement à la source » (saisie après le 23 du mois, modulation, option trimestrielle au plus tard le 1er octobre).
Legifrance : LPF, art. L. 102 B (justificatifs, six ans) ; code de la sécurité sociale, art. L. 136-3 (dividendes au-delà de 10 %) ; consultés le 25/09/2026 ; étape 6 et section « Pour votre expert-comptable ».
impots.gouv.fr, notice 2041 DRI PAMC (revenus 2025) ; urssaf.fr, notice 2026 « Déclaration de revenus 2026 des indépendants » (rubriques DD, DC ; dividendes en DSAA/DSAB selon la notice DGFiP) ; section « Pour votre expert-comptable ».
carmf.fr : « Cotisations du médecin 2026 » (appels de février et solde d’août) ; consulté le 25/09/2026 ; calendrier de l’année.
Retour