
Faut-il créer une SELARL ? Médecin, est-elle faite pour vous ?
« La SELARL, c’est comme les antibiotiques : ce n’est pas automatique. »
Faut-il passer en société quand on est médecin libéral à La Réunion ? Le plus souvent, non. Ou pas tout de suite. L’entreprise individuelle au régime BNC reste le point de départ, et pour beaucoup de médecins elle restera le point d’arrivée ; la SELARL ne mérite d’être étudiée que si vous répondez « oui », durablement, à l’une au moins des trois questions qui suivent.
L'essentiel
L’entreprise individuelle en BNC reste le point de départ ; avec trois « non », elle reste le point d’arrivée.
Une SELARL se justifie si votre résultat dépasse durablement votre train de vie, de 40 000 à 50 000 € par an.
Ou si vous êtes au-dessus du croisement entre cotisations et impôt, ou si un projet l’exige : association, investissement, transmission.
En quartier prioritaire (QPV), rester à l’impôt sur le revenu est souvent un vrai plus.
Avant toute décision, faites chiffrer la différence, coûts supplémentaires de comptabilité et de juridique compris.
L’entreprise individuelle, le point de départ
En entreprise individuelle, au régime de la déclaration contrôlée, vous tenez une comptabilité de trésorerie, vous déposez une 2035 chaque printemps et vous payez l’impôt sur le revenu sur la totalité de votre résultat. Ni capital, ni statuts, ni assemblée générale, ni comptes à déposer au greffe. C’est la forme dont le fonctionnement coûte le moins cher.
Quant à l’argument du patrimoine, il a perdu l’essentiel de sa force : depuis le 15 mai 2022, vos biens personnels sont protégés par défaut des créanciers de votre activité (loi n° 2022-172 du 14 février 2022).
Elle a deux limites. Vous êtes imposé sur tout votre résultat, y compris sur la part que vous laissez sur le compte du cabinet sans y toucher. Et elle s’essouffle dès que l’installation devient capitalistique : plateau technique, matériel lourd, rachat de parts coûteux.
Une précision rarement entendue : pour la première limite, la société n’est plus la seule réponse. Un entrepreneur individuel au régime réel peut opter pour l’impôt sur les sociétés sans créer de société, son entreprise étant alors traitée comme une EURL (CGI, art. 1655 sexies). Ce choix engage durablement : il vaut cessation de l’entreprise individuelle, et y renoncer a un coût. Ses conséquences, sociales comme fiscales, se chiffrent avant de cocher la case.
Trois questions avant d’y penser
1. Votre résultat dépasse-t-il durablement votre train de vie ?
De 40 000 à 50 000 € par an, pas de 5 000 €. Une bonne année ne suffit pas.
Tout l’intérêt de la société tient dans ce qui n’en sort pas. Ce que vous vous versez pour vivre reste imposé, pour l’essentiel, dans la catégorie des BNC. C’est le régime de la rémunération qu’un associé de SEL perçoit pour son activité médicale, depuis les revenus 2024. L’article sur les associés de SEL de santé et leurs revenus en BNC l’expliquera en détail.
Seul le bénéfice laissé dans la SELARL relève de l’impôt sur les sociétés, à 15 % jusqu’à 42 500 € puis à 25 %, sous conditions. Si vous avez besoin de tout ce que vous gagnez, il ne reste rien à laisser dedans, et la société ne vous apporte que ses contraintes.
2. Êtes-vous au-dessus du croisement entre cotisations et impôt ?
Autrement dit : l’impôt sur le revenu pèse-t-il déjà plus lourd que vos cotisations sociales ?
Tant que le revenu reste modéré, ce sont les cotisations sociales qui pèsent le plus. Au-delà d’un certain niveau, l’impôt sur le revenu prend la première place, et c’est surtout sur lui que la société a prise, pour la part du résultat que vous laissez dedans. Ce point de croisement dépend de votre secteur de conventionnement et de votre foyer fiscal, actuel et à venir : le situer avec précision demande une étude sur mesure.
3. Avez-vous un projet qui la justifie ?
Association, investissement lourd, transmission. La société devient un outil quand elle sert un projet précis : vous associer avec un confrère et partager un capital, financer un plateau technique ou du matériel coûteux, préparer l’arrivée d’un successeur. Sans projet, c’est une structure de plus à faire vivre.
Trois « non » ?
La société vous coûtera alors souvent plus qu’elle ne vous rapportera : formalisme, honoraires, comptes annuels, et de l’argent bloqué dedans.
Depuis 2026, une ligne s’ajoute à la liste. La SELARL paie sa propre cotisation à l’Ordre, égale à une fois et demie la cotisation individuelle de 365 € pour chaque associé, soit 547,50 € pour une SELARL d’un seul associé, en plus de votre cotisation personnelle (décision du Conseil national de l’Ordre des médecins du 18 décembre 2025, qui fait l’objet d’un recours devant le Conseil d’État).
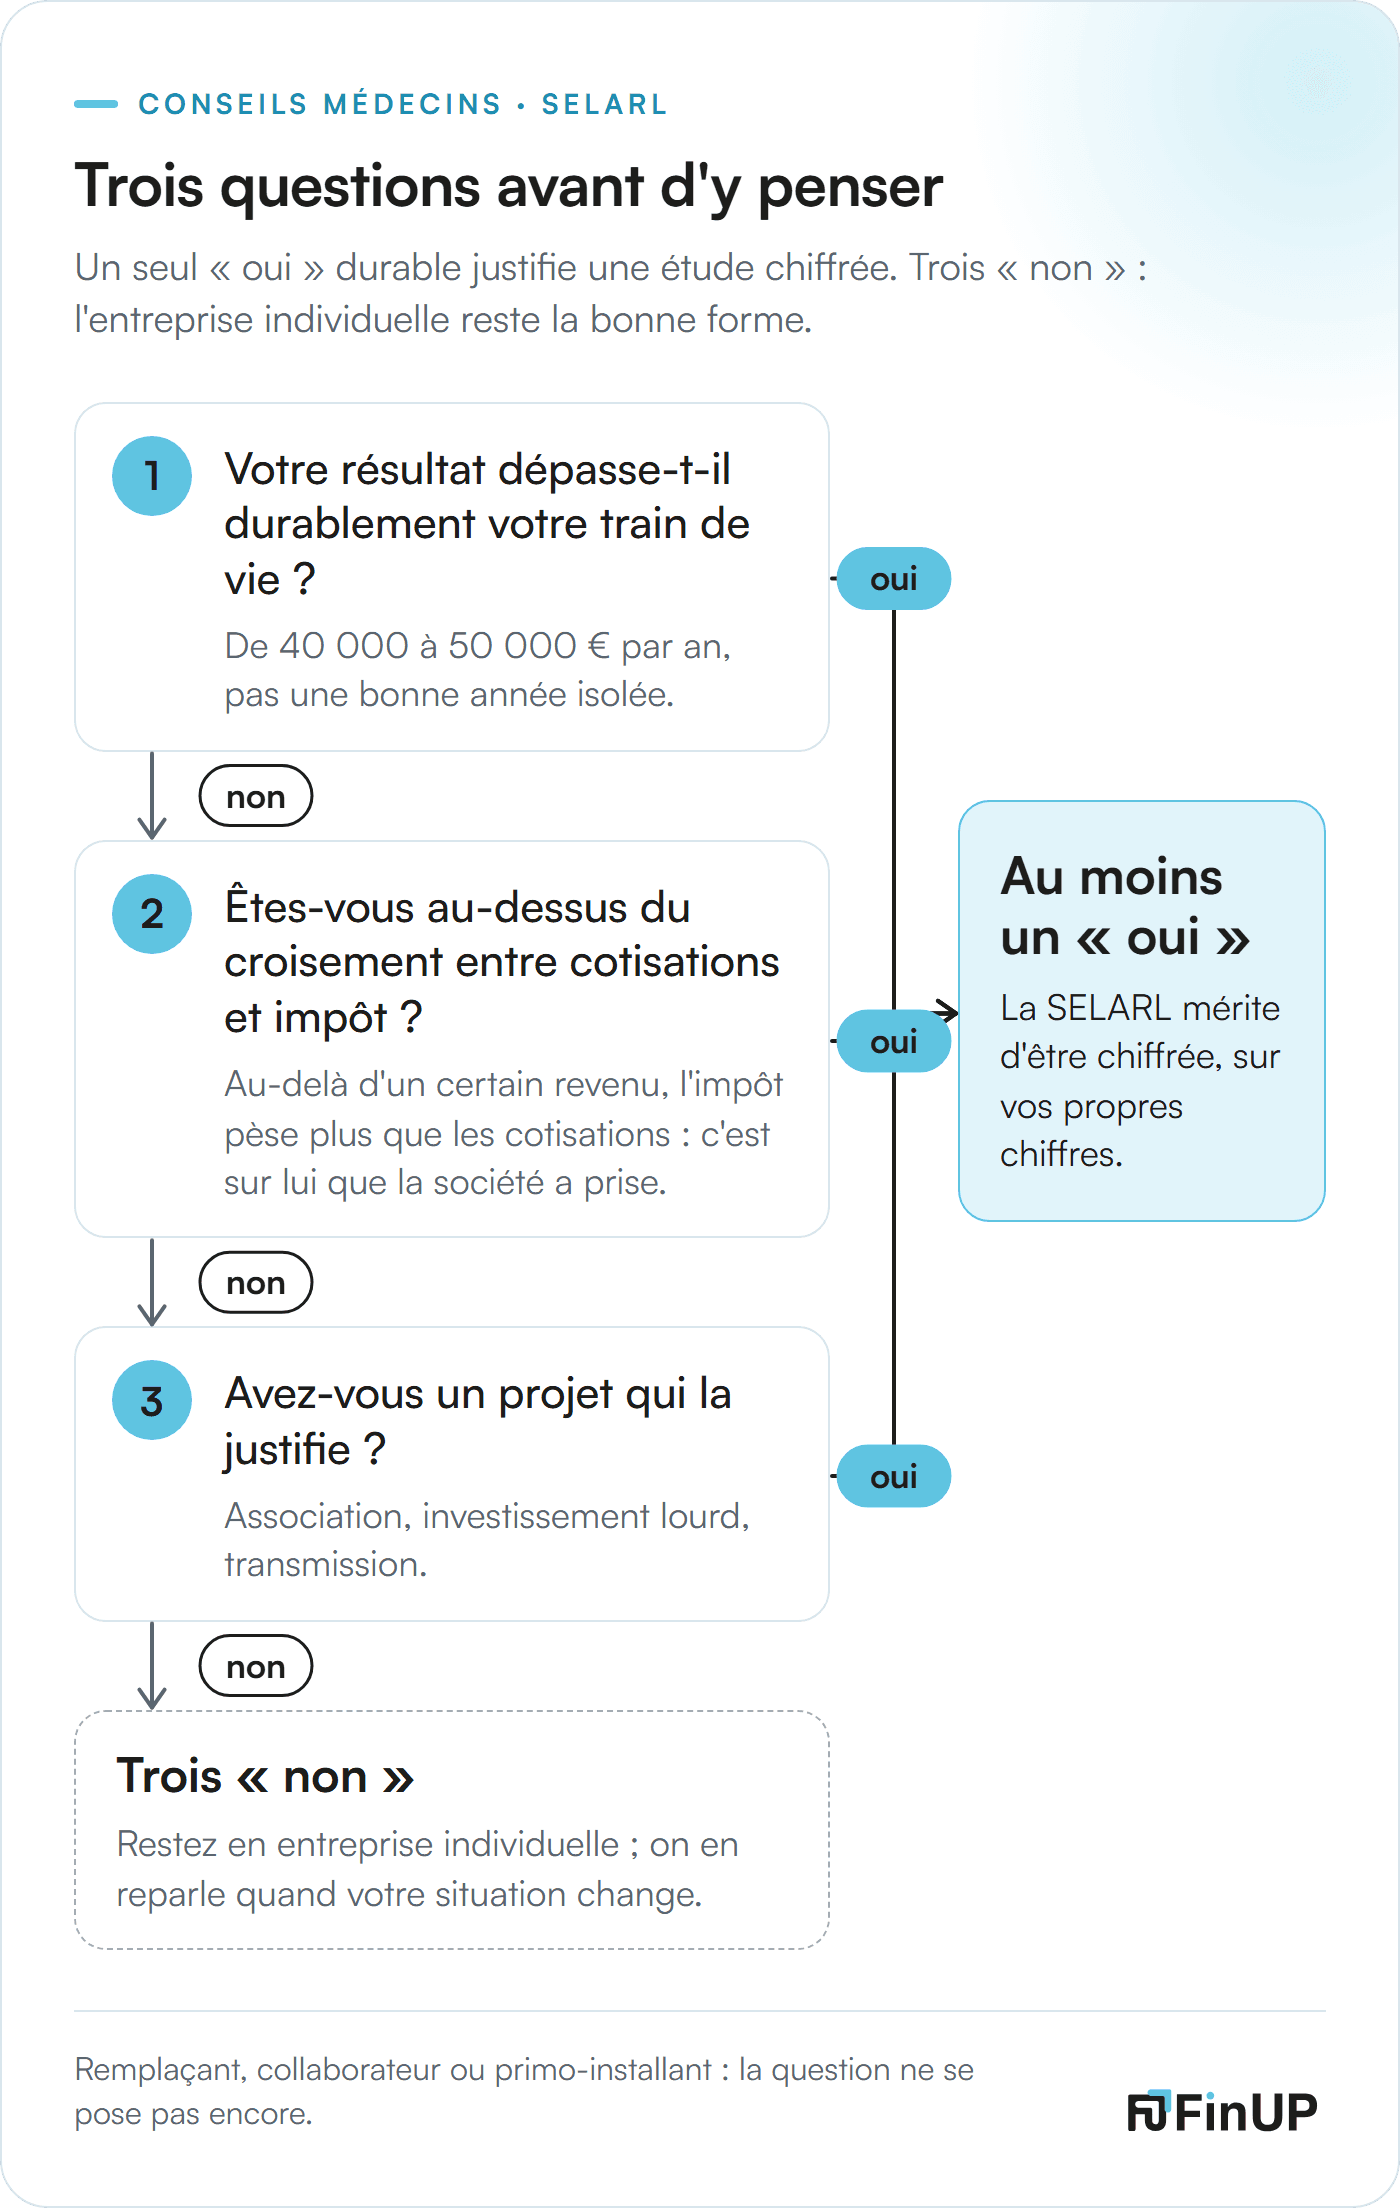
Les trois questions à se poser avant de penser à la SELARL : un seul « oui » durable justifie une étude chiffrée, trois « non » ramènent à l'entreprise individuelle.
En quartier prioritaire, un critère de plus
Vous vous installez ou reprenez un cabinet dans un quartier prioritaire de la politique de la ville (QPV) ? Votre bénéfice peut être exonéré d’impôt sur le revenu pendant cinq ans, puis à 60, 40 et 20 %. Rester à l’impôt sur le revenu est alors souvent un vrai plus : l’impôt que la société permettait d’alléger est déjà effacé.
En SELARL à l’impôt sur les sociétés, la société peut être exonérée, mais aucun texte ne dit si la rémunération imposée en BNC chez l’associé l’est aussi, et les dividendes restent imposés. L’entreprise individuelle, ou une SELARL à l’impôt sur le revenu, évite ces questions. Les cotisations sociales restent dues dans tous les cas : voir les conditions de l’exonération QPV.
Ce que vous échangez en passant en société
Aucune des deux formes n’est meilleure. Elles répondent à deux situations différentes.
Entreprise individuelle (BNC) | SELARL | |
|---|---|---|
Impôt | Impôt sur le revenu sur tout le résultat | Impôt sur les sociétés sur le bénéfice laissé dans la société, et impôt sur le revenu sur la rémunération que vous vous versez |
Ce que vous y gagnez | Tout est disponible immédiatement, sans formalisme | Vous choisissez ce que vous sortez, et quand |
Ce que vous y perdez | Aucun pilotage du revenu d’une année sur l’autre | Formalisme, comptes annuels, obligations juridiques |
Dividendes | Sans objet | Flat tax ; cotisations sociales en plus au-delà de 10 % du capital et des comptes courants |
Pas de magie : ce qui sort plus tard est imposé plus tard. L’avantage affiché d’une SELARL vient souvent des sommes qui restent bloquées dans la société : l’impôt n’est pas effacé, il est différé, et il sera dû le jour où vous les sortirez. Une comparaison qui l’oublie flatte la société. L’écart réel se chiffre au cas par cas, sur vos propres chiffres, coûts supplémentaires de comptabilité et de juridique compris.
Une nuance de régime : une SELARL à plusieurs associés relève de l’impôt sur les sociétés, alors qu’avec un associé unique elle relève en principe de l’impôt sur le revenu, sauf option pour l’impôt sur les sociétés (BOI-BNC-SECT-70-40). Et si vous franchissez le pas, vos démarches personnelles changent aussi, du questionnaire de la DGFiP aux acomptes : un guide pas à pas du médecin associé de SELARL les détaillera.
Point de vigilance
En société, le compte bancaire n'est plus le vôtre
Régler une dépense personnelle avec l’argent de la SELARL peut caractériser un abus de biens sociaux, qui est un délit pénal (code de commerce, art. L241-3). Le délit suppose que le gérant sache que la dépense ne sert pas la société : il peut donc être commis sans la moindre intention de frauder le fisc.
Régler un achat personnel avec la carte de la société en se promettant de rembourser plus tard suffit à poser la question.
Remplaçant, primo-installant : deux situations différentes
Vous remplacez ou vous êtes collaborateur : l’entreprise individuelle s’impose. Votre résultat ne dit pas encore grand-chose de votre résultat durable, et vos cotisations des deux premières années sont calculées sur une base forfaitaire, puis régularisées, selon les règles de la CARMF. Ce n’est pas le moment d’ajouter une structure.
Vous vous installez pour la première fois : le débat existe. Reprendre une patientèle établie, s’installer à plusieurs ou financer un plateau technique dès le départ peut justifier la société d’emblée. Les trois questions se posent alors sur votre prévisionnel plutôt que sur vos 2035, et le chiffrage compte encore plus.
La SELARL de remplacement mérite une phrase à part, parce qu’on vous la proposera. Dans l’immense majorité des cas, c’est une mauvaise idée vendue comme une optimisation.
Même prudence pour la SELAS présentée comme une meilleure couverture en cas de grossesse ou d’arrêt maladie : la rémunération d’exercice du président y reste celle d’un non-salarié affilié à la CARMF, exactement comme en SELARL, et un contrat de prévoyance adapté répond mieux à la question qu’un changement de structure.
À La Réunion
Trois points à connaître à La Réunion
Honoraires d’expertise comptable : TVA à 8,5 % (CGI, art. 296), non récupérable par un médecin exonéré de TVA (CGI, art. 261) ; or une SELARL, c’est deux dossiers au lieu d’un.
Cotisations : un allègement propre à l’outre-mer réduit une partie des cotisations recouvrées par la CGSS, jamais celles de la CARMF. Il s’éteint pour les revenus élevés, et passer en SELARL ne fait pas repartir l’exonération de début d’activité.
Quartiers prioritaires de l’île : la liste, commune par commune, est dans l’article sur l’exonération QPV.
Ce que je fais avant que vous signiez
Je ne vous dirai pas de créer une SELARL, ni de rester en entreprise individuelle, sans avoir fait le calcul sur vos chiffres et sur votre projet de vie. La décision se relie aussi à vos choix de gestion de patrimoine, à vos autres revenus et au patrimoine familial. Le détail de l’accompagnement des médecins qui s’installent à La Réunion est sur la page dédiée.
Ce que je fais
Quatre temps pour une décision sur mesure
Votre photographie : 2035 ou prévisionnel, foyer fiscal actuel et à venir, autres revenus, patrimoine familial.
Votre projet de vie : ce qu’il vous faut pour vivre, ce que vous voulez bâtir, et à quel horizon.
Le match chiffré : les deux formes côte à côte, sur plusieurs années ; cotisations, impôt immédiat et différé, coûts de comptabilité et de juridique, règles de La Réunion.
Le verdict : si la société l’emporte, je vous remets un devis de création et vous oriente vers un avocat pour les statuts ou le pacte. Sinon, je vous le dis franchement, et nous en reparlons quand votre situation évolue.
Questions fréquentes
Quel est l’avantage d’une SELARL pour un médecin ?
Elle vous laisse choisir ce que vous sortez de la société, et quand : le bénéfice que vous y laissez relève de l’impôt sur les sociétés et non de votre tranche d’impôt sur le revenu. Ce n’est pas de la magie, puisque ce qui sort plus tard est imposé plus tard. L’avantage n’existe que si votre résultat dépasse durablement votre train de vie, ou si un projet le justifie.
Pourquoi passer en SELARL, et à quel moment ?
Pour un projet (association, investissement lourd, transmission) ou parce que votre résultat dépasse durablement vos besoins et le point où l’impôt pèse plus que les cotisations. Le moment se décide sur un calcul fait avec vos propres chiffres, avant de signer des statuts, jamais sur une impression.
La SELARL protège-t-elle mieux mon patrimoine personnel ?
Plus vraiment. Depuis le 15 mai 2022, le patrimoine personnel de l’entrepreneur individuel est protégé par défaut des créanciers de son activité. La protection du patrimoine n’est donc plus, à elle seule, une raison de passer en société. Et la garantie que demande souvent la banque engage vos biens personnels dans les deux cas : caution du gérant en SELARL, renonciation à la protection pour ce prêt en entreprise individuelle.
Parlons de votre situation
Installation, association, projet d’équipement : avant de signer des statuts, posez ces trois questions avec quelqu’un qui fera le calcul. Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance.
Expert-comptable des professionnels de santé à La Réunion · Prendre rendez-vous · 0262 66 74 75
Sources
Pages et textes officiels, consultés les 29 septembre, 7 et 8 octobre 2026.
Legifrance : CGI, art. 44 octies B (version en vigueur au 1er janvier 2026, exonération des quartiers prioritaires, section « En quartier prioritaire »), 261 (exonération de TVA des soins) et 296 (taux de TVA de 8,5 % à La Réunion), 1655 sexies (version du 21/02/2026, issue de la loi n° 2026-103 du 19/02/2026, art. 16 : option de l’entrepreneur individuel pour l’impôt sur les sociétés et cessation de l’entreprise individuelle, section « L’entreprise individuelle ») ; code de la sécurité sociale, art. L136-3, II, 2° (version du 28/02/2025, dividendes au-delà de 10 % du capital et des comptes courants, tableau « Ce que vous échangez »), L756-2, L756-4, D756-4 et R131-3 (allègement des cotisations en outre-mer et début d’activité, encadré « À La Réunion ») ; code de commerce, art. L241-3 (abus de biens sociaux, encadré « En société, le compte bancaire… ») ; loi n° 2022-172 du 14/02/2022 en faveur de l’activité professionnelle indépendante (protection du patrimoine depuis le 15/05/2022) ; consultés les 29/09 et 08/10/2026.
Cour de cassation, 2e chambre civile, 9 janvier 2025, n° 22-22.832 (installation outre-mer d’une activité déjà exercée : pas de nouveau début d’activité, encadré « À La Réunion »).
urssaf.fr : « Les exonérations d’un praticien ou auxiliaire médical » (11/04/2024, consultée le 08/10/2026 ; encadré « À La Réunion »).
BOFiP : BOI-BNC-SECT-70-40 (27/12/2023), § 50 et 80 (régime fiscal de la SELARL à associé unique, section « Ce que vous échangez ») ; BOI-RES-BNC-000136 (24/04/2024), rémunération des associés de SEL en BNC (question 1) ; BOI-IS-CHAMP-20-20-30 (23/11/2022), § 25 à 60 (renonciation à l’impôt sur les sociétés, section « L’entreprise individuelle »).
impots.gouv.fr : « Nouveau régime fiscal des associés de société d’exercice libéral » (09/07/2024).
entreprendre.service-public.gouv.fr : fiches F23575 (impôt sur les sociétés : taux réduit de 15 % jusqu’à 42 500 €, question 1), F38455 (SELARL) et F36354 (entrepreneur individuel) ; consultées le 29/09/2026.
carmf.fr : « Vos cotisations en début d’activité » (2026 ; base forfaitaire des deux premières années, section « Remplaçant, primo-installant »).
Ordre des médecins, conseil départemental de Seine-Maritime : « Cotisation ordinale 2026 : les informations clés » (20/01/2026 ; cotisation des SEL, section « Trois non ? »).
Retour