
Médecin à La Réunion : s'installer ou reprendre un cabinet en QPV, jusqu'à 8 ans d'exonération
Oui. Depuis le 1er janvier 2026, un médecin qui s’installe ou reprend un cabinet dans un quartier prioritaire de la politique de la ville (QPV) peut être exonéré d’impôt sur son bénéfice pendant cinq ans, puis à 60 %, 40 % et 20 % les trois années suivantes. Il faut une installation ou une reprise entre 2026 et 2030, un cabinet dans le périmètre exact du quartier, et un engagement qui court sur treize ans. La Réunion compte 57 de ces quartiers : reste à savoir si votre adresse en fait partie.
L'essentiel
Cabinet créé ou repris en QPV de 2026 à 2030 : bénéfice exonéré cinq ans, puis 60, 40 et 20 %.
La CFE suit le même calendrier ; la taxe foncière est exonérée cinq ans.
Condition clé : le cabinet dans le périmètre exact du quartier, vérifié sur la carte officielle avant de signer.
L’engagement court treize ans : quitter le quartier plus tôt oblige à reverser l’impôt.
Cotisations CARMF et URSSAF, CSG et CRDS restent dues.
Ce qui a changé le 1er janvier 2026
La loi de finances pour 2026 a laissé s’éteindre les zones franches urbaines (ZFU-TE) et fait des QPV le zonage unique (loi n° 2026-103 du 19 février 2026, art. 42 ; CGI, art. 44 octies B). Surtout, elle ouvre le dispositif aux professions de santé : médecins, chirurgiens-dentistes, sages-femmes, pharmaciens, auxiliaires médicaux.
L’objectif affiché par la direction générale des collectivités locales : « renforcer l’accès aux soins des habitants » et favoriser « le remplacement de médecins partant en retraite » (FAQ de la DGCL).
Impôt | Exonération | Texte |
|---|---|---|
Impôt sur le revenu (BNC) ou sur les sociétés | 5 ans à 100 %, puis 60 %, 40 % et 20 % | CGI, art. 44 octies B |
Cotisation foncière des entreprises | 5 ans à 100 %, puis 60 %, 40 % et 20 % | CGI, art. 1466 A, I septies |
Taxe foncière sur les propriétés bâties | 5 ans à 100 %, rien ensuite | CGI, art. 1383 C ter |
Le texte compte en mois : exonération totale jusqu’au terme du cinquante-neuvième mois qui suit celui de l’installation, puis trois périodes de douze mois. Elle vaut pour les exercices clos depuis le 1er janvier 2026 et, pour les impôts locaux, à partir des impositions de 2027. Faute de commentaire au BOFiP au 26 septembre 2026, la FAQ de la DGCL reste la lecture officielle la plus détaillée.

Le calendrier de l'exonération QPV sur treize ans : cinq ans à 100 %, trois ans dégressifs, puis cinq ans d'engagement dans le quartier.
Êtes-vous concerné ?
Quatre conditions, toutes cumulatives (CGI, art. 44 octies B) :
une création ou une reprise entre le 1er janvier 2026 et le 31 décembre 2030, si bien qu’un cabinet ouvert en 2025 n’y a pas droit, même en plein cœur d’un QPV ;
une activité de santé, en entreprise individuelle ou en société, en déclaration contrôlée (la 2035) comme en micro-BNC ;
moins de 50 salariés et moins de 10 millions d’euros de recettes ou de total de bilan, ce qui est le cas de la grande majorité des cabinets médicaux ;
une implantation matérielle dans le quartier : un cabinet, des moyens d’exploitation, des recettes qui s’y réalisent.
Seule l’option pour le versement libératoire de l’impôt sur le revenu est écartée : l’impôt y est calculé sur les recettes, et non sur un bénéfice (FAQ de la DGCL).
La reprise suppose un changement effectif de direction de l’activité (CGI, art. 44 octies B), comme le rachat de la patientèle d’un confrère qui part à la retraite. Les reprises en famille (conjoint ou partenaire de Pacs, ascendants, descendants, frères et sœurs) sont exclues, sauf la première transmission aux descendants ; en société, l’exclusion joue au-delà de 50 % des droits détenus par le cercle familial.
La fille qui succède à son père y a donc droit, s’il s’agit de la première transmission du cabinet dans la famille.
Exemple
Un dossier en cours : la zone grise
Sur un dossier en cours, un point de détail nous a interpellés : nous sommes dans la zone grise du texte. L’avocat que nous avons consulté nous a conseillé de demander un rescrit. Au 8 octobre 2026, nous attendons la réponse de l’administration.
Visites, maison de santé, SELARL : les cas du médecin
Visites à domicile. C’est une activité non sédentaire. Si votre seul cabinet est en QPV et qu’au moins 25 % de vos recettes y sont réalisées, l’exonération est totale ; en dessous, elle se limite à la part des recettes réalisées dans les quartiers (CGI, art. 44 octies B). Gardez donc l’adresse de chaque visite.
Maison de santé. Libéral disposant de votre propre local, comme propriétaire, locataire ou occupant gratuit d’un local communal, vous pouvez en bénéficier à titre personnel. Salarié d’un centre de santé, c’est la structure qui en profite.
Second cabinet. Déjà installé hors QPV, vous ouvrez un second lieu d’exercice dans un quartier : seules les recettes de ce cabinet sont exonérées. Transférer dans un QPV un cabinet exercé ailleurs est admis par la FAQ de la DGCL ; un rescrit reste prudent tant que le BOFiP n’a pas commenté le texte.
SELARL. La société peut être exonérée d’impôt sur les sociétés. Mais depuis 2024, la rémunération technique de chaque associé est un BNC imposé chez lui. Ni l’article 44 octies B ni la FAQ ne disent si cette part est exonérée entre les mains de l’associé. Rescrit d’abord, budget ensuite.
SELARL à l’impôt sur le revenu. Autre voie : une SELARL imposée à l’impôt sur le revenu, de plein droit avec un associé unique personne physique, ou sur option pendant cinq exercices si elle a moins de cinq ans. Son bénéfice est alors imposé directement chez l’associé, ce qui évite la question de la rémunération technique ; l’effet sur les cotisations sociales est à chiffrer avant de choisir.
Point de vigilance
Le piège de la plaque
Un nom de quartier n’est pas un périmètre. Un QPV suit des rues, parfois un côté d’îlot : deux cabinets de la même rue peuvent être l’un dedans, l’autre dehors. Aucune bande de 300 ou 500 mètres autour du quartier ; seule tolérance, quand la limite est une voie publique, les immeubles des deux côtés sont inclus.
D’où le test de la plaque : sera-t-elle vissée dans le périmètre tracé sur la carte de sig.ville.gouv.fr ? Une annonce immobilière ne le dit pas.
La Réunion : 57 quartiers dans 13 communes
La géographie prioritaire des outre-mer a été redessinée au 1er janvier 2025 (décret n° 2024-1212 du 27 décembre 2024, modifié par le décret n° 2025-1435 du 30 décembre 2025). Au 26 septembre 2026, le système d’information géographique de la politique de la ville recense à La Réunion les quartiers suivants.
Nord et Est | Quartiers prioritaires |
|---|---|
Saint-Denis | Le Bas de la Rivière, Le Bas Maréchal Leclerc, Le Butor, Vauban, La Source Bellepierre, Les Camélias, Sainte-Clotilde Le Chaudron, Le Chaudron, Moufia Les Bas, Moufia Les Hauts, Primat, Le Ruisseau |
Sainte-Marie | Le Verger-La Découverte ; Gaspard La Réserve |
Sainte-Suzanne | Bel Air Centre-ville Village Desprez ; Bagatelle-Les Jacques Bel-Air |
Saint-André | Cressonnière-Manguiers-Mille Roches ; Centre-ville ; Petit Bazar-Chemin du Centre-Fayard ; Cambuston Centre |
Saint-Benoît | Sainte-Anne ; Rive droite de Saint-Benoît |
Ouest et Sud | Quartiers prioritaires |
|---|---|
Le Port et La Possession | Le Port-Secteur Ouest ; Rivière des Galets-Moulin Joli ; Saint-Laurent |
Saint-Paul | Plateau Caillou, Fleurimont-Flamboyant, Éperon, Grande Fontaine-Bouillon, Étang-Rue Jacquot-Savanna, Centre-ville Saint-Charles, Ermitage-Vue Belle-Saline, Ravine Daniel, Guillaume centre, Barrage-Cinq Heures, Sans-Souci |
Saint-Leu | Bois de Nèfles Portail Plate ; Camélias Chaloupe |
Saint-Louis | Le Gol, Palissade-La Chapelle, La Rivière, Roche Maigre, Bois de Nèfles Cocos, ZAC Avenir-l’Étang |
Saint-Pierre | Bois d’Olives, Ravine des Cabris, Ravine Blanche, Basse Terre-Joli Fond, Terre Sainte, Condé la Concession |
Le Tampon | La Châtoire, Les Trois Mares, Les Araucarias, Centre-ville |
Saint-Joseph | Cayenne-Butor-Les Quais ; Centre-ville-Cités ; Langevin |
Les communes et leurs intercommunalités pouvaient refuser les exonérations de CFE et de taxe foncière des installations de 2026 jusqu’au 19 juin 2026 ; pour les années suivantes, elles le peuvent par une délibération prise avant le 1er octobre de l’année précédente. L’exonération d’impôt sur le revenu, elle, ne dépend pas d’elles. La liste publiée par la DGCL ne cite aucune collectivité réunionnaise au 8 octobre 2026.
À La Réunion
Les anciennes zones franches de l'île
Les confrères installés avant 2026 dans une ancienne ZFU-TE de l’île gardent leurs droits jusqu’à leur terme, au plus tard en 2033, sans pouvoir repartir pour un cycle QPV : une activité exonérée à un autre titre dans les cinq années précédentes en est exclue (CGI, art. 44 octies B).
Et la ZFANG ?
La zone franche d’activité nouvelle génération couvre toute l’île, mais pas les cabinets médicaux : l’administration en exclut « les activités libérales et plus généralement toutes les activités qui relèvent de la catégorie des bénéfices non commerciaux » (BOI-BIC-CHAMP-80-10-85). Pour un médecin, le choix entre les deux régimes ne se pose donc pas.
Retenez la règle générale : deux régimes zonés ne se cumulent pas, et celui qui remplit les conditions de plusieurs a six mois après le début d’activité pour opter, de façon irrévocable, pour le régime QPV (FAQ de la DGCL). L’abattement des entreprises commerciales est présenté dans notre article sur la ZFANG à La Réunion.
Les pièges que je vérifie
Les cotisations. L’exonération vise l’impôt sur le bénéfice, la CFE et la taxe foncière. Vos cotisations CARMF et URSSAF, la CSG et la CRDS restent calculées sur votre revenu professionnel.
Le plafond européen. L’exonération est une aide dite de minimis : cumulée avec vos autres aides de même nature, elle ne peut dépasser 300 000 € sur trois ans (règlement (UE) 2023/2831), suivis depuis 2026 sur la plateforme des aides d’État du ministère de l’Économie.
Le départ trop tôt. Quitter volontairement la géographie prioritaire moins de cinq ans après la dernière année exonérée oblige à reverser l’impôt non payé. L’exonération dure huit ans ; l’engagement, treize. Un déménagement vers un autre QPV préserve les droits, et la FAQ précise qu’un départ à la retraite n’est pas une délocalisation.
Les démarches, dans l’ordre
Avant de signer le bail ou le compromis, vérifier l’adresse sur la carte officielle et conserver une capture datée, puis faire le point sur votre situation : exercez-vous déjà dans un QPV, ou y avez-vous déjà exercé ? Si l’exonération pèse dans votre décision de vous installer, assurez-vous d’y avoir vraiment droit avant de vous engager.
En cas de doute (limite de quartier, SELARL, cabinet déplacé), demander un rescrit : l’administration répond sous trois mois et sa réponse l’engage.
Pour la CFE, déposer le formulaire 1447-C-SD avant le 1er janvier de l’année qui suit l’installation.
Pour la taxe foncière, le propriétaire dépose le formulaire 6733-SD avant le 1er janvier de la première année d’exonération ; locataire, vous remplissez le volet occupant et une attestation sur l’honneur, que vous lui remettez. Si le bail vous refacture la taxe foncière, l’exonération vous concerne directement.
Chaque printemps, reporter le bénéfice exonéré sur la 2035-B, ou sur la 2042-C-PRO en micro-BNC.
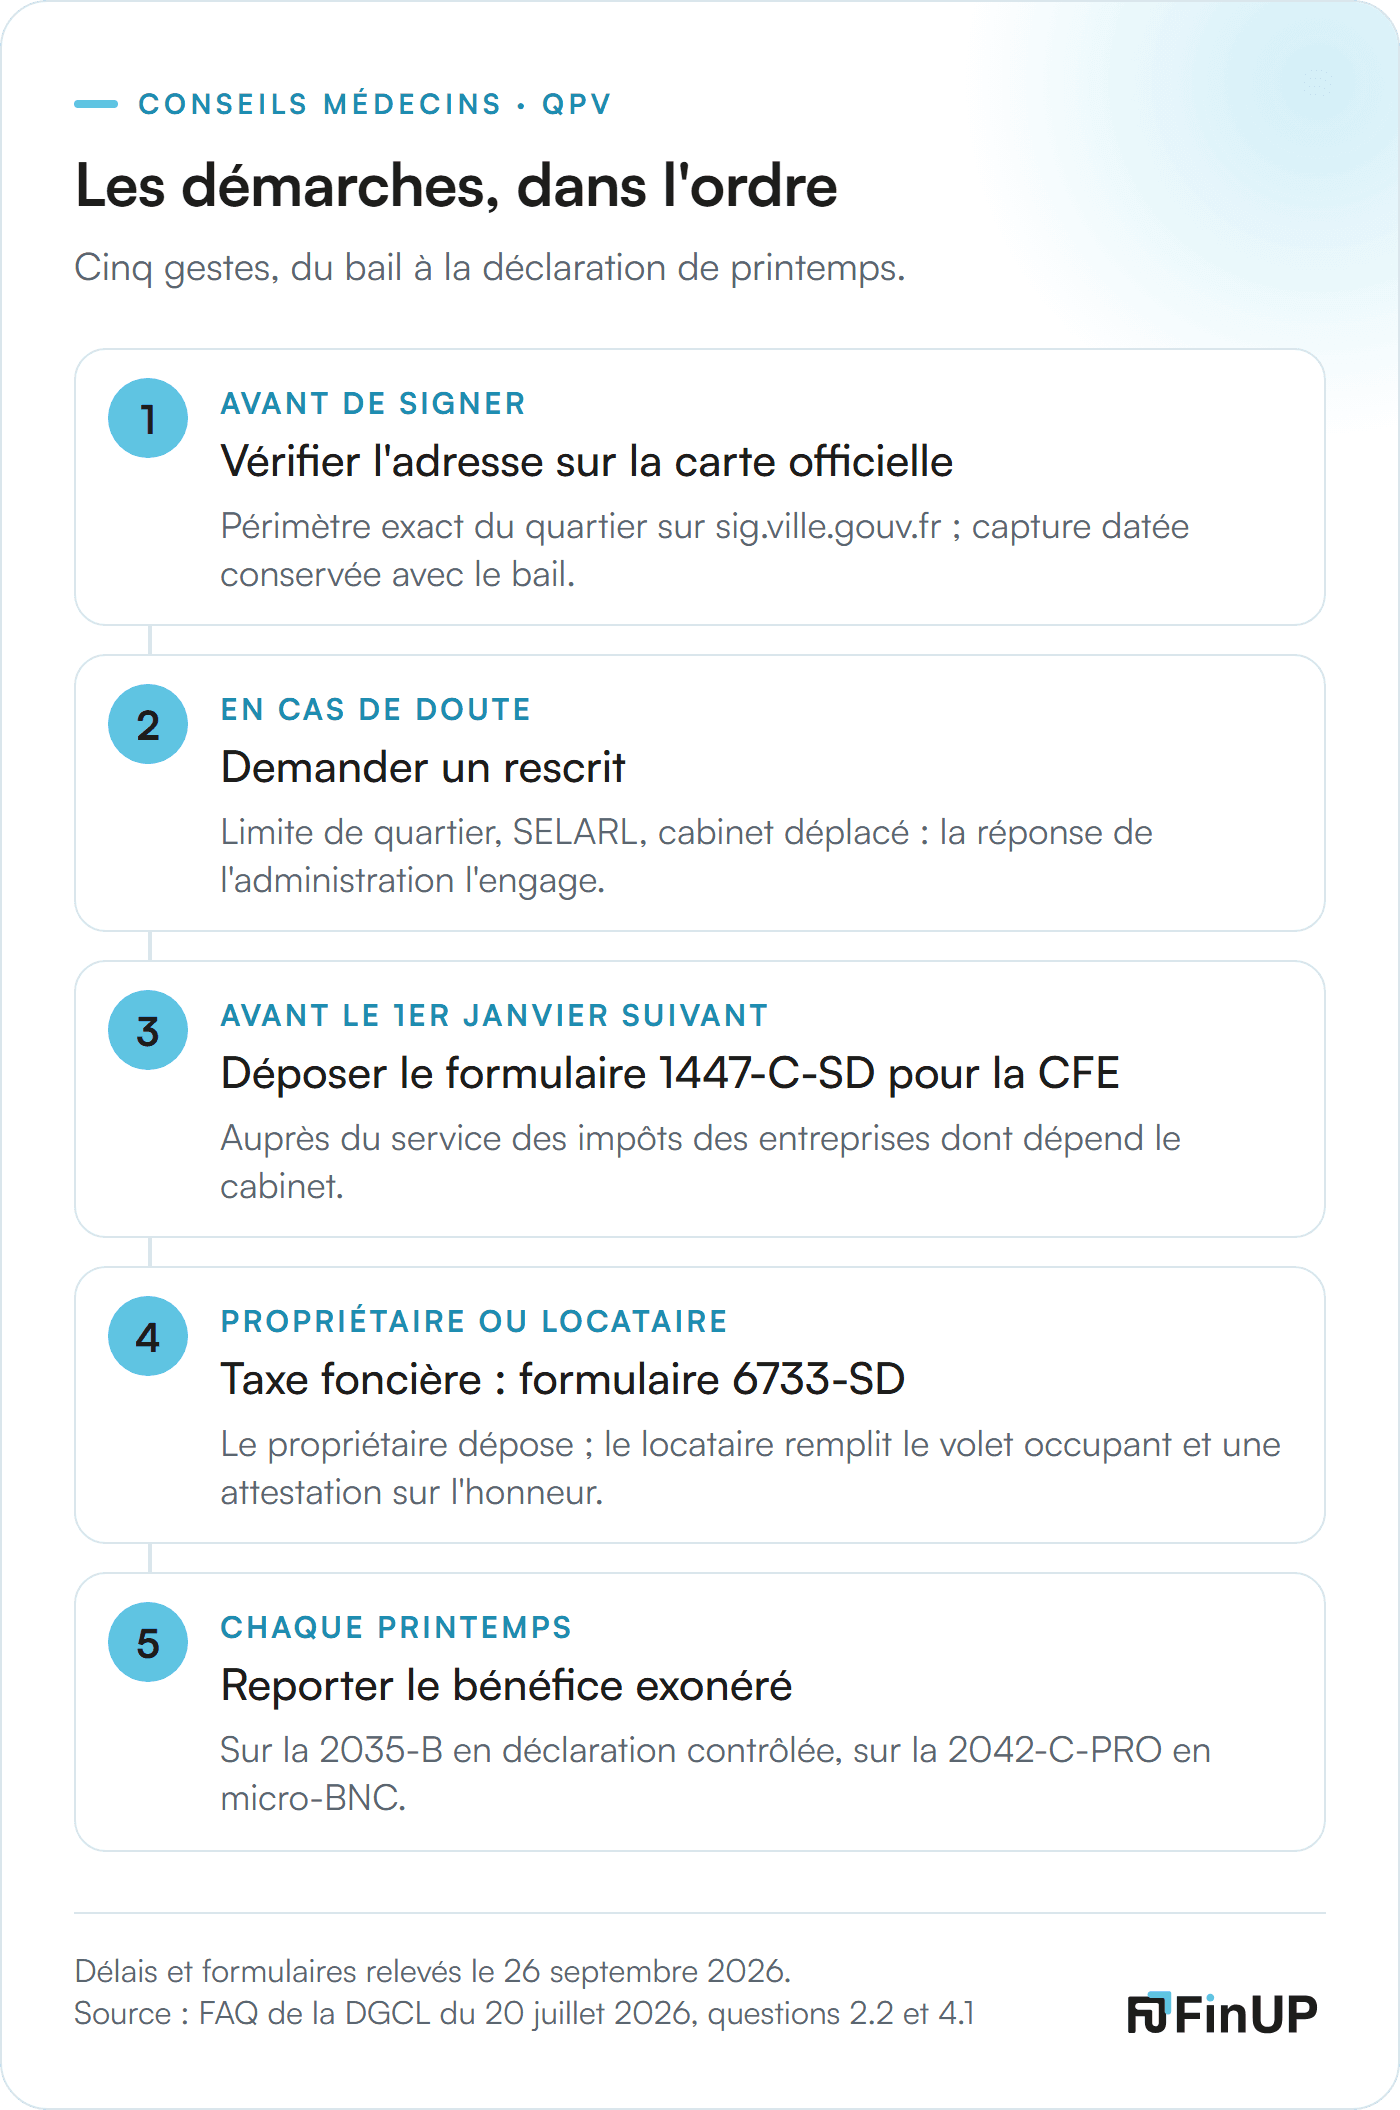
Les cinq démarches du médecin qui s'installe en QPV, du bail à la déclaration de printemps.
Délais et formulaires au 26 septembre 2026. Si vous envisagez plutôt d’acheter les murs, notre article sur l’achat d’un local professionnel à Duparc pose les bonnes questions.
Ce que je fais
Ce que je fais pour un médecin qui s'installe en QPV
Je commence par l’adresse, pas par les chiffres : carte, capture datée, bail. Puis le calendrier sur treize ans et, chaque année, le bénéfice exonéré sur la 2035 et le plafond européen. Quand le texte se tait, un rescrit plutôt qu’un pari. Une exonération qui résiste au contrôle vaut mieux qu’une exonération plus large qui tombe cinq ans plus tard. L’accompagnement de l’installation est décrit sur la page consacrée aux médecins.
Questions fréquentes
Je suis installé en QPV depuis 2023 : puis-je en bénéficier ?
Non pour votre activité actuelle, créée avant 2026. Un nouveau cabinet créé dans un QPV à partir de 2026 peut, lui, ouvrir droit à l’exonération sur ses propres recettes.
Je suis remplaçant dans un cabinet situé en QPV : suis-je concerné ?
L’administration exige une implantation matérielle et des moyens d’exploitation dans le quartier. Le remplaçant exerce avec les moyens du titulaire, et aucune source officielle ne traite son cas au 26 septembre 2026 : rescrit avant de compter dessus.
Et si mon quartier sort de la liste ?
L’exonération continue pour la durée restant à courir (CGI, art. 44 octies B).
Parlons de votre projet d’installation
Un bail à signer, une patientèle à reprendre, une adresse qui hésite entre deux côtés de la rue ? Le premier échange est gratuit et sans engagement, au cabinet de Sainte-Marie ou à distance. Il sert à vérifier avant de signer, pas après.
Expert-comptable des professionnels de santé à La Réunion · Prendre rendez-vous · 0262 66 74 75
Une précaution. Cet article est informatif : il ne constitue pas une mission fiscale et ne suffit pas à analyser votre cas particulier. En fiscalité, le diable se cache parfois dans les détails. Pour confirmer que votre projet entre dans le dispositif QPV, ou en cas de doute, parlez-en à votre expert-comptable ou, si la situation tombe dans une zone grise, à un avocat fiscaliste.
Sources
Textes et pages officiels, consultés les 26 septembre et 8 octobre 2026.
Legifrance : CGI, art. 44 octies B, version en vigueur depuis le 1er janvier 2026, créée par la loi n° 2026-103 du 19 février 2026 de finances pour 2026 (art. 42) : I, B (reprise et reprises familiales, section « Êtes-vous concerné ? »), II (conditions cumulatives), III (activités non sédentaires, section « Visites à domicile »), IV (exclusion des activités déjà exonérées, encadré « Les anciennes zones franches »), VII (sortie de la liste, FAQ de l’article) ; art. 1383 C ter et 1466 A, I septies (tableau de la section « Ce qui a changé ») ; art. 8, 4° et 239 bis AB (SELARL à l’impôt sur le revenu, section « Visites, maison de santé, SELARL ») ; décret n° 2024-1212 du 27 décembre 2024, modifié par le décret n° 2025-1435 du 30 décembre 2025 (géographie prioritaire) ; consultés le 26/09/2026.
DGCL, foire aux questions « Réforme de la fiscalité applicable aux activités économiques implantées dans les quartiers prioritaires de la politique de la ville », version actualisée le 20 juillet 2026 : question 2.2.1 (objectif d’accès aux soins), 2.1.2 (périmètre, voie publique, encadré « Le piège de la plaque »), 2.1.4 et 4.4 (anciennes ZFU-TE), 2.2 (rescrit, réponse sous trois mois), 2.3 (impôts visés, section « Les pièges »), 3.2 et 4.6 (opposition des communes et des intercommunalités), 4.1.1 à 4.1.3 (2035-B, 1447-C-SD, 6733-SD, section « Les démarches »), 4.2 (conditions, visites à domicile, part de 25 %), 4.4.1 (option irrévocable dans les six mois), 4.5 (activité créée avant 2026), 4.7 (quartier sorti de la liste), 4.10, 4.10.1 et 4.15 (délocalisation, déménagement, retraite), 4.12 (maison de santé), 4.13 et 4.14 (second cabinet, cabinet transféré), 4.16 (versement libératoire) ; page « Exonérations fiscales applicables aux activités économiques dans les quartiers prioritaires » (collectivites-locales.gouv.fr, liste des collectivités opposées, relue le 08/10/2026) ; consultées le 26/09/2026.
Circulaire du 27 mars 2026 relative aux nouvelles mesures d’incitation fiscale en faveur du développement des activités économiques dans les quartiers prioritaires de la politique de la ville (Légifrance), consultée le 08/10/2026.
ANCT, système d’information géographique de la politique de la ville (sig.ville.gouv.fr), fiches des 13 communes de La Réunion, relevées le 26/09/2026 (section « La Réunion : 57 quartiers dans 13 communes »).
BOFiP : BOI-BIC-CHAMP-80-10-85, § 60 (8 juillet 2026, exclusion des BNC de la ZFANG, section « Et la ZFANG ? ») ; BOI-BIC-CHAMP-80-10 (29 juillet 2026), sans commentaire de l’art. 44 octies B au 26/09/2026 ; BOI-BNC-SECT-70-40 (27 décembre 2023, SELARL à associé unique, consulté le 08/10/2026).
Règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif aux aides de minimis ; plateforme-aides-etat.finances.gouv.fr (section « Les pièges », plafond de 300 000 € sur trois ans) ; consultés le 26/09/2026.
Retour